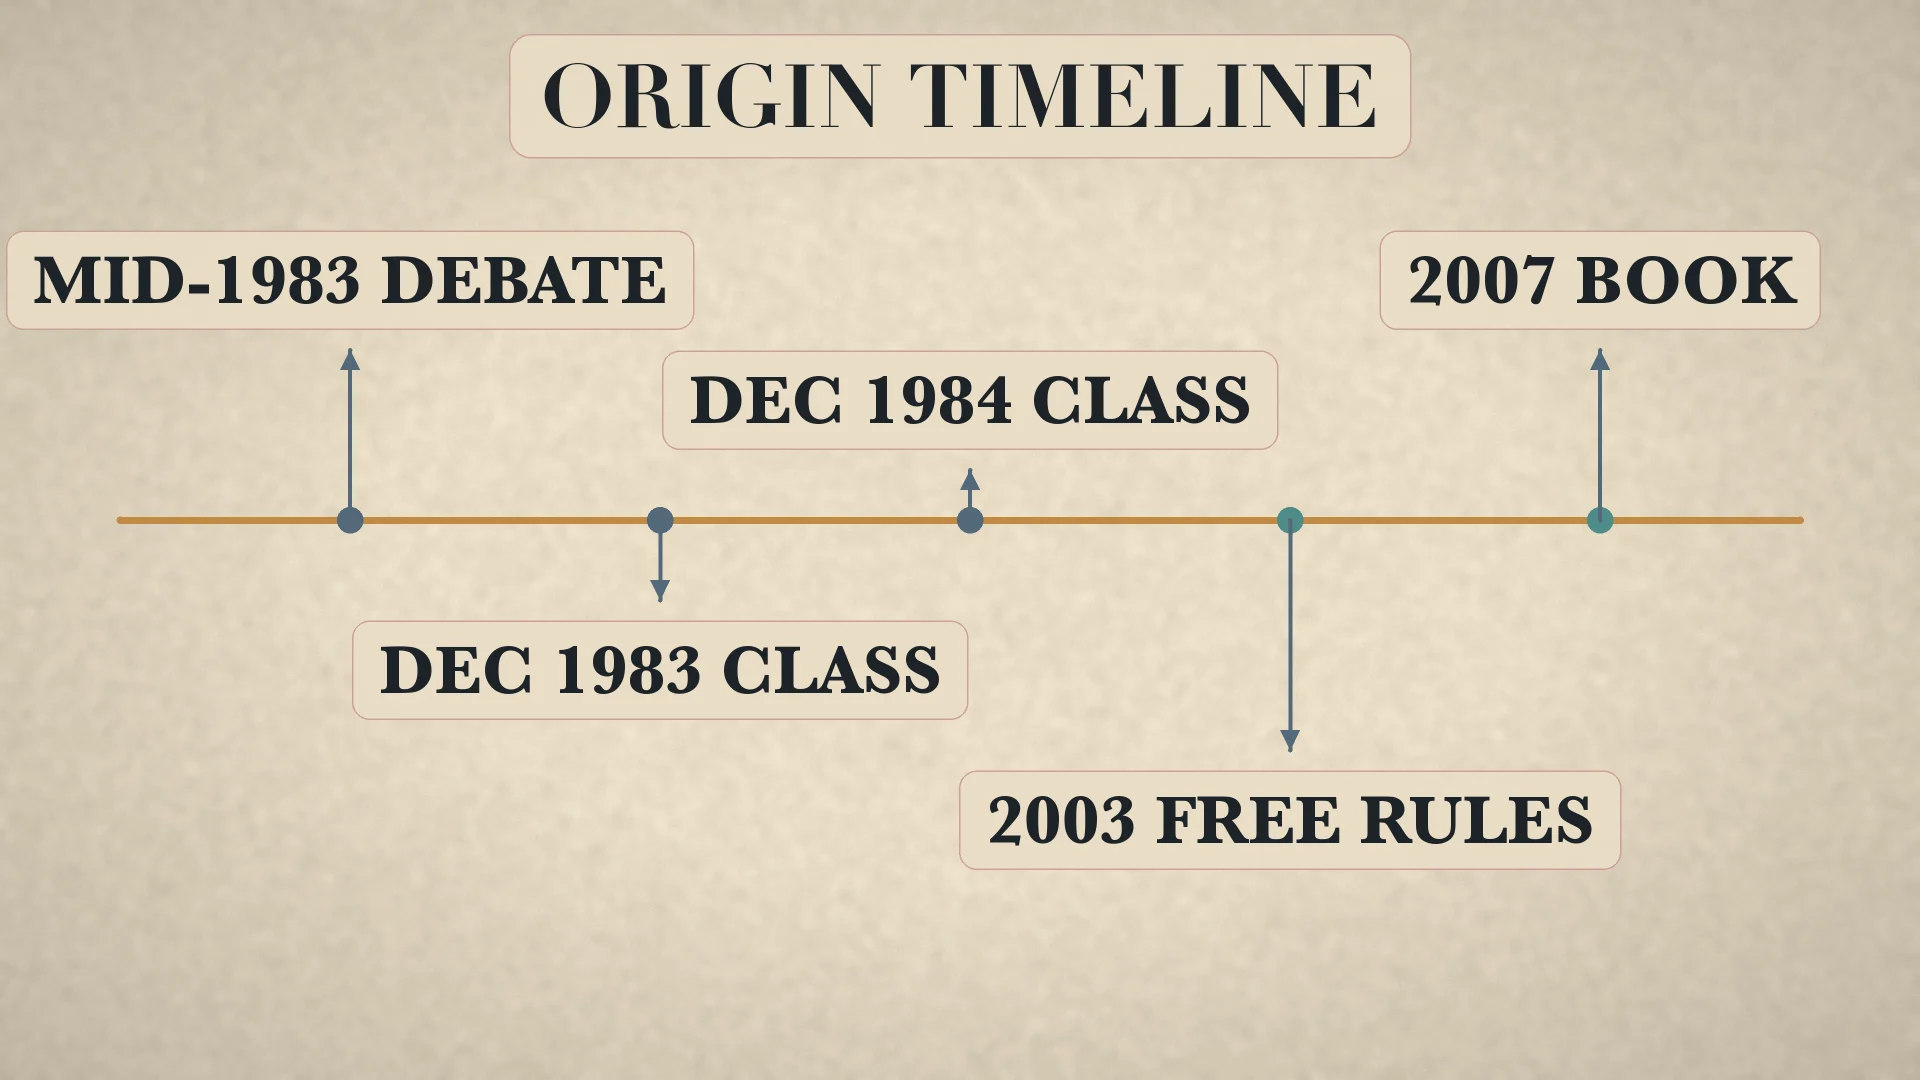
1983–84年の教育実験
二つのエントリー
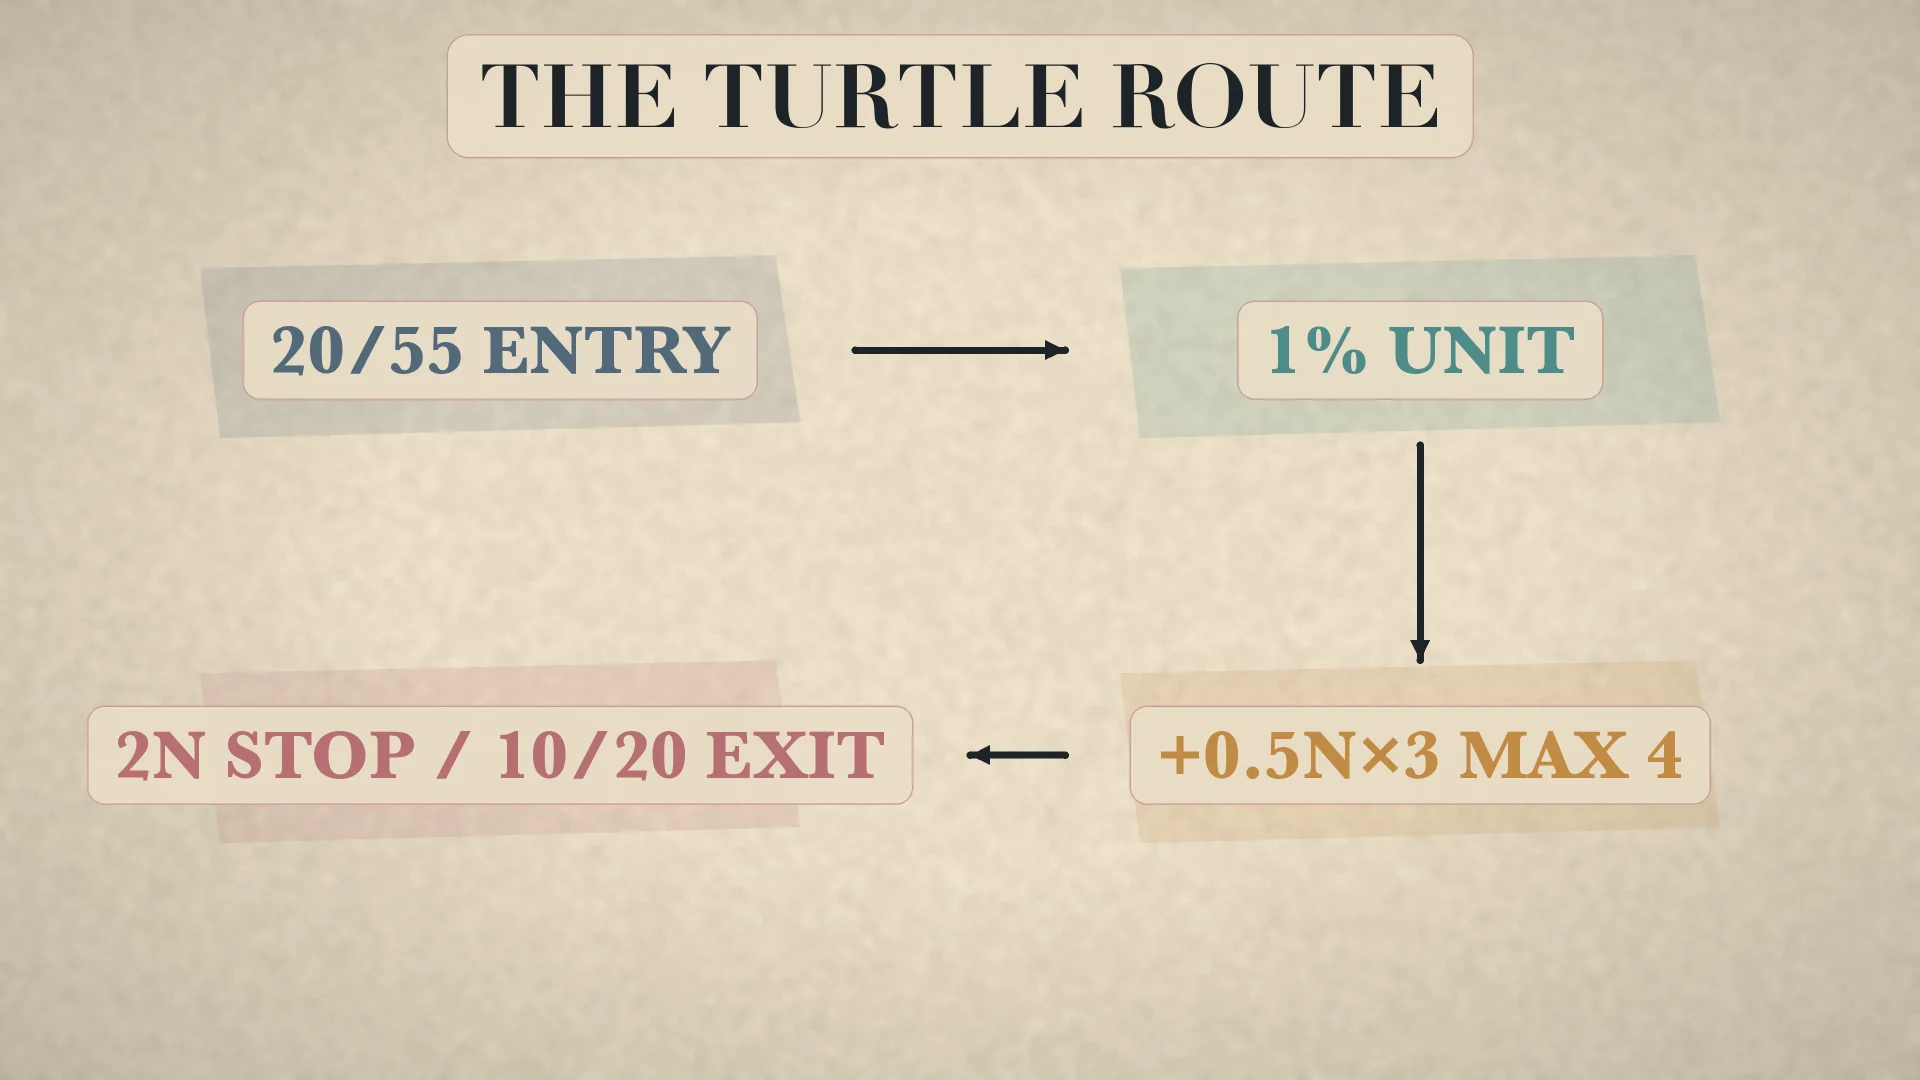
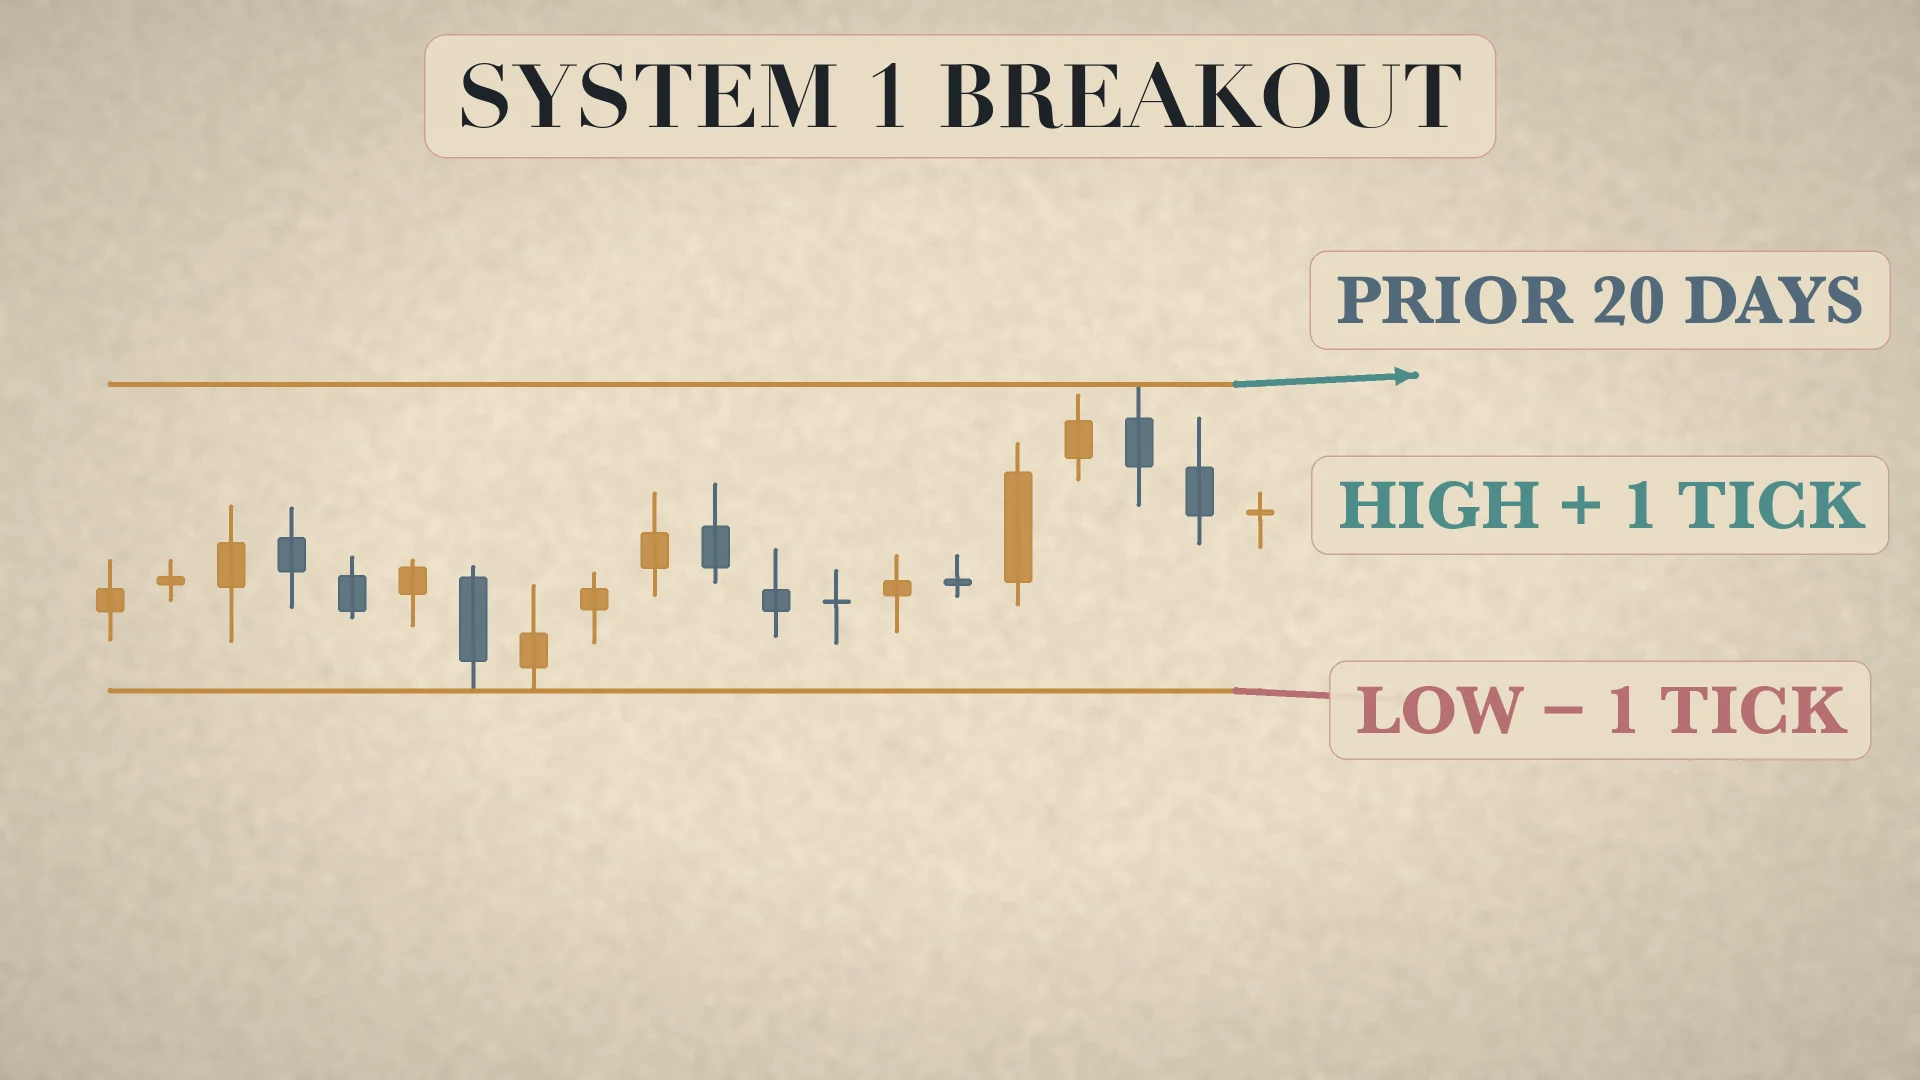
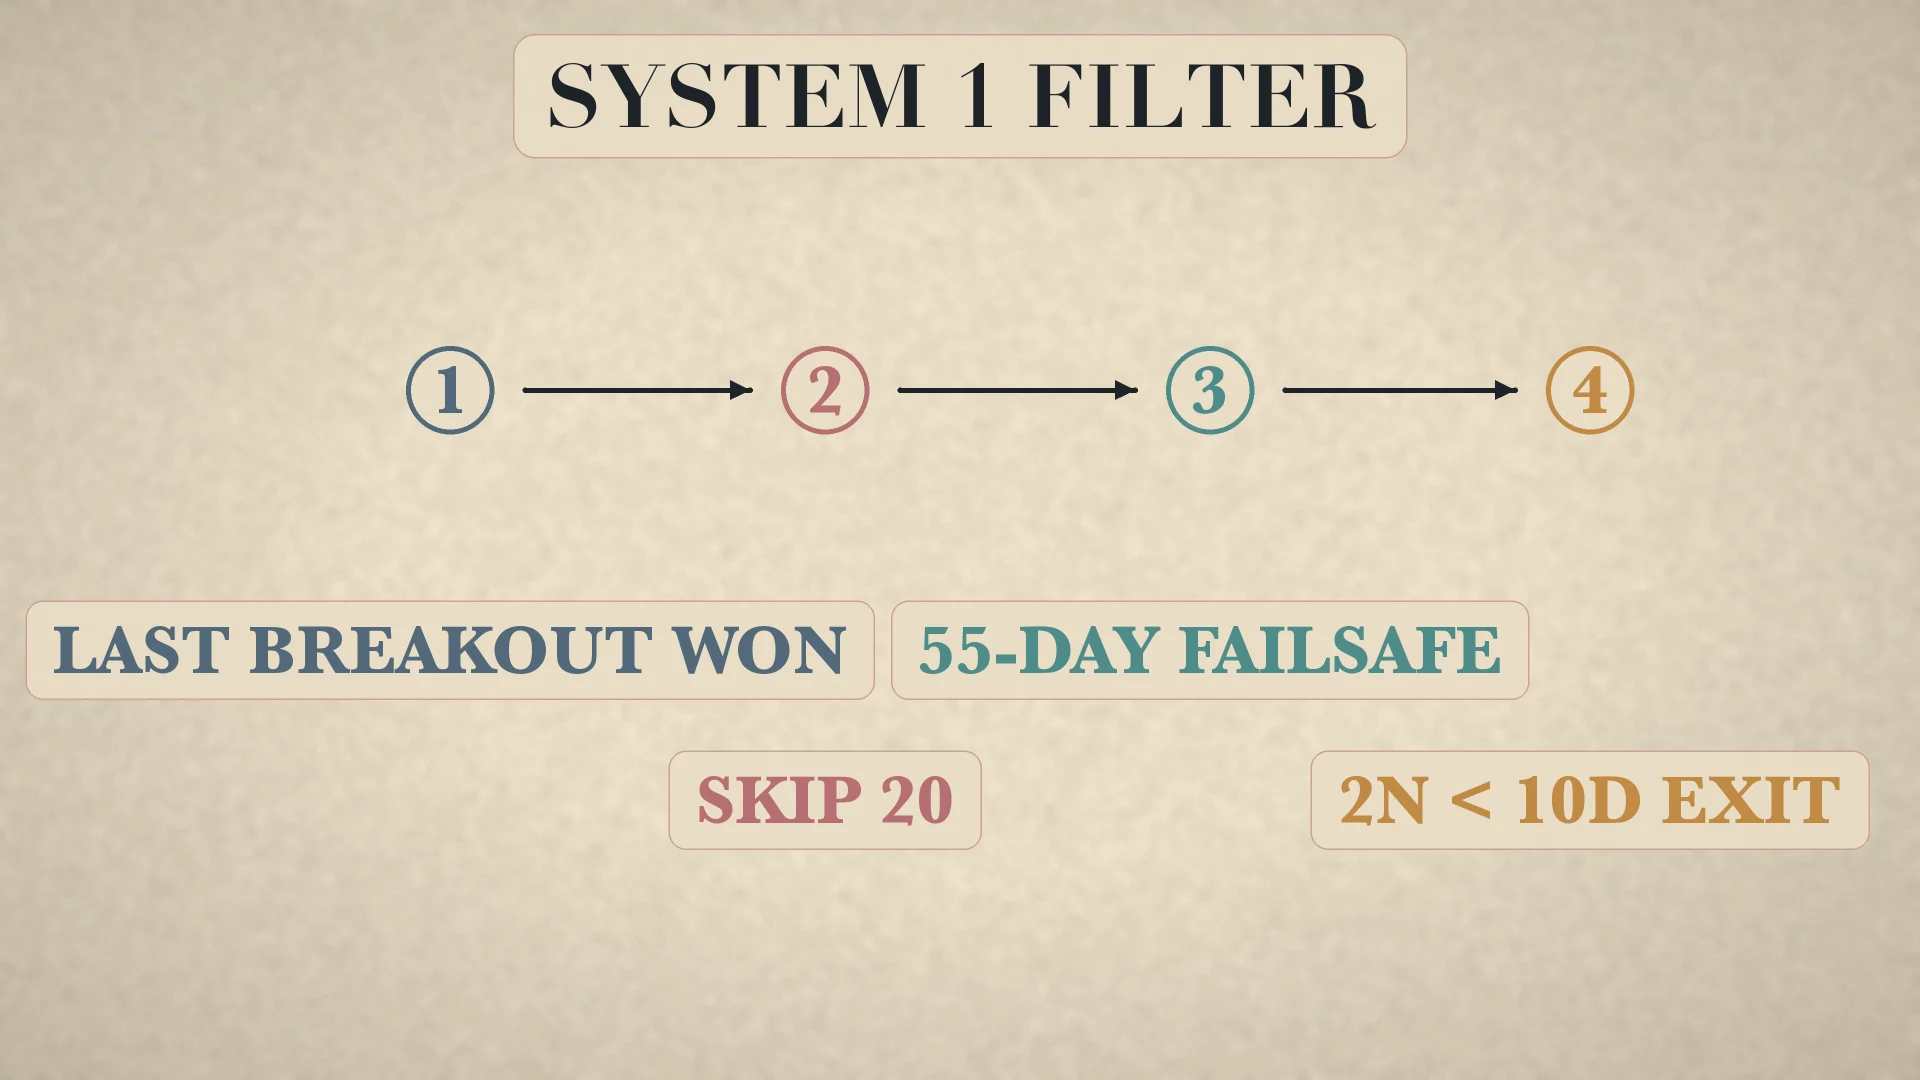
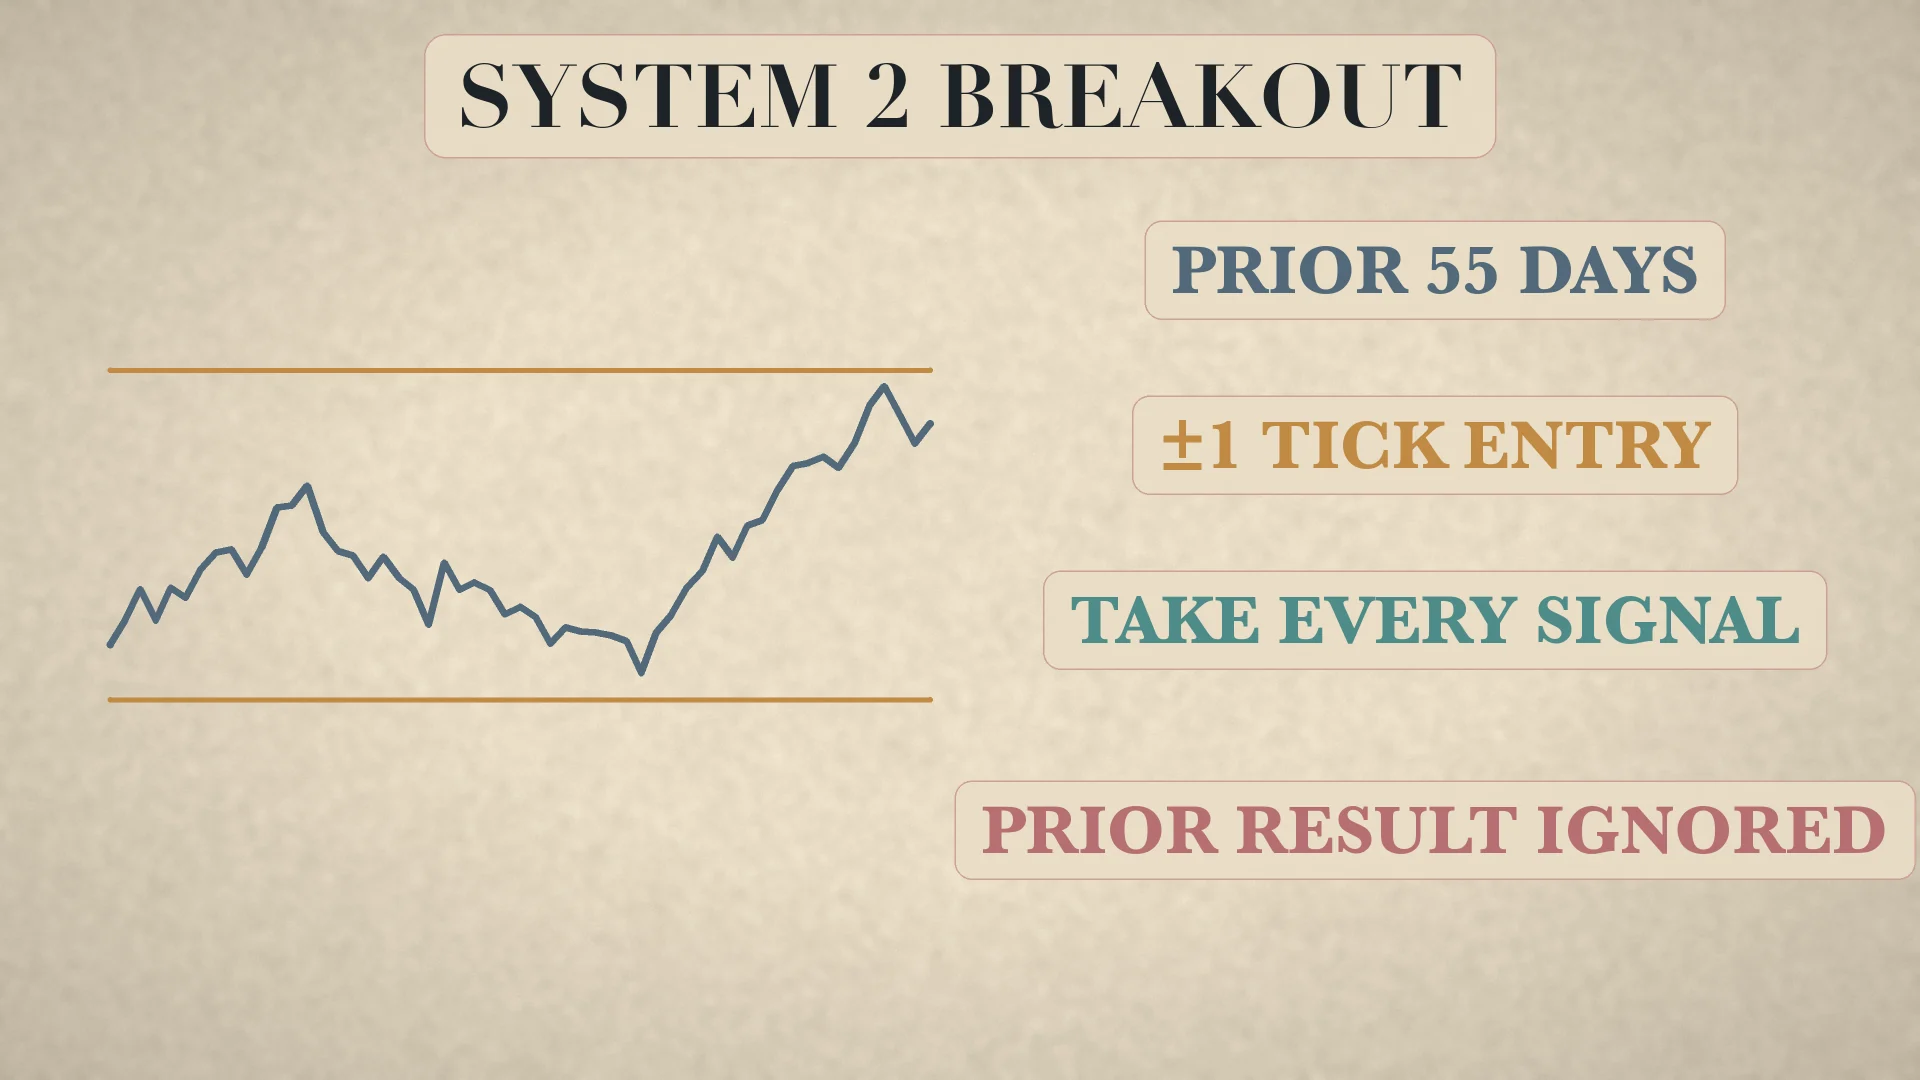
System 1は20日高安値の1 tick外、前回ブレイクアウトが勝ちなら省略し55日failsafeへ。System 2は55日高安値の1 tick外で全シグナルを取る。[2]
20日高値72.40、tick 0.01ならlong閾値72.41。72.40への接触はブレイクではない。
TRとN
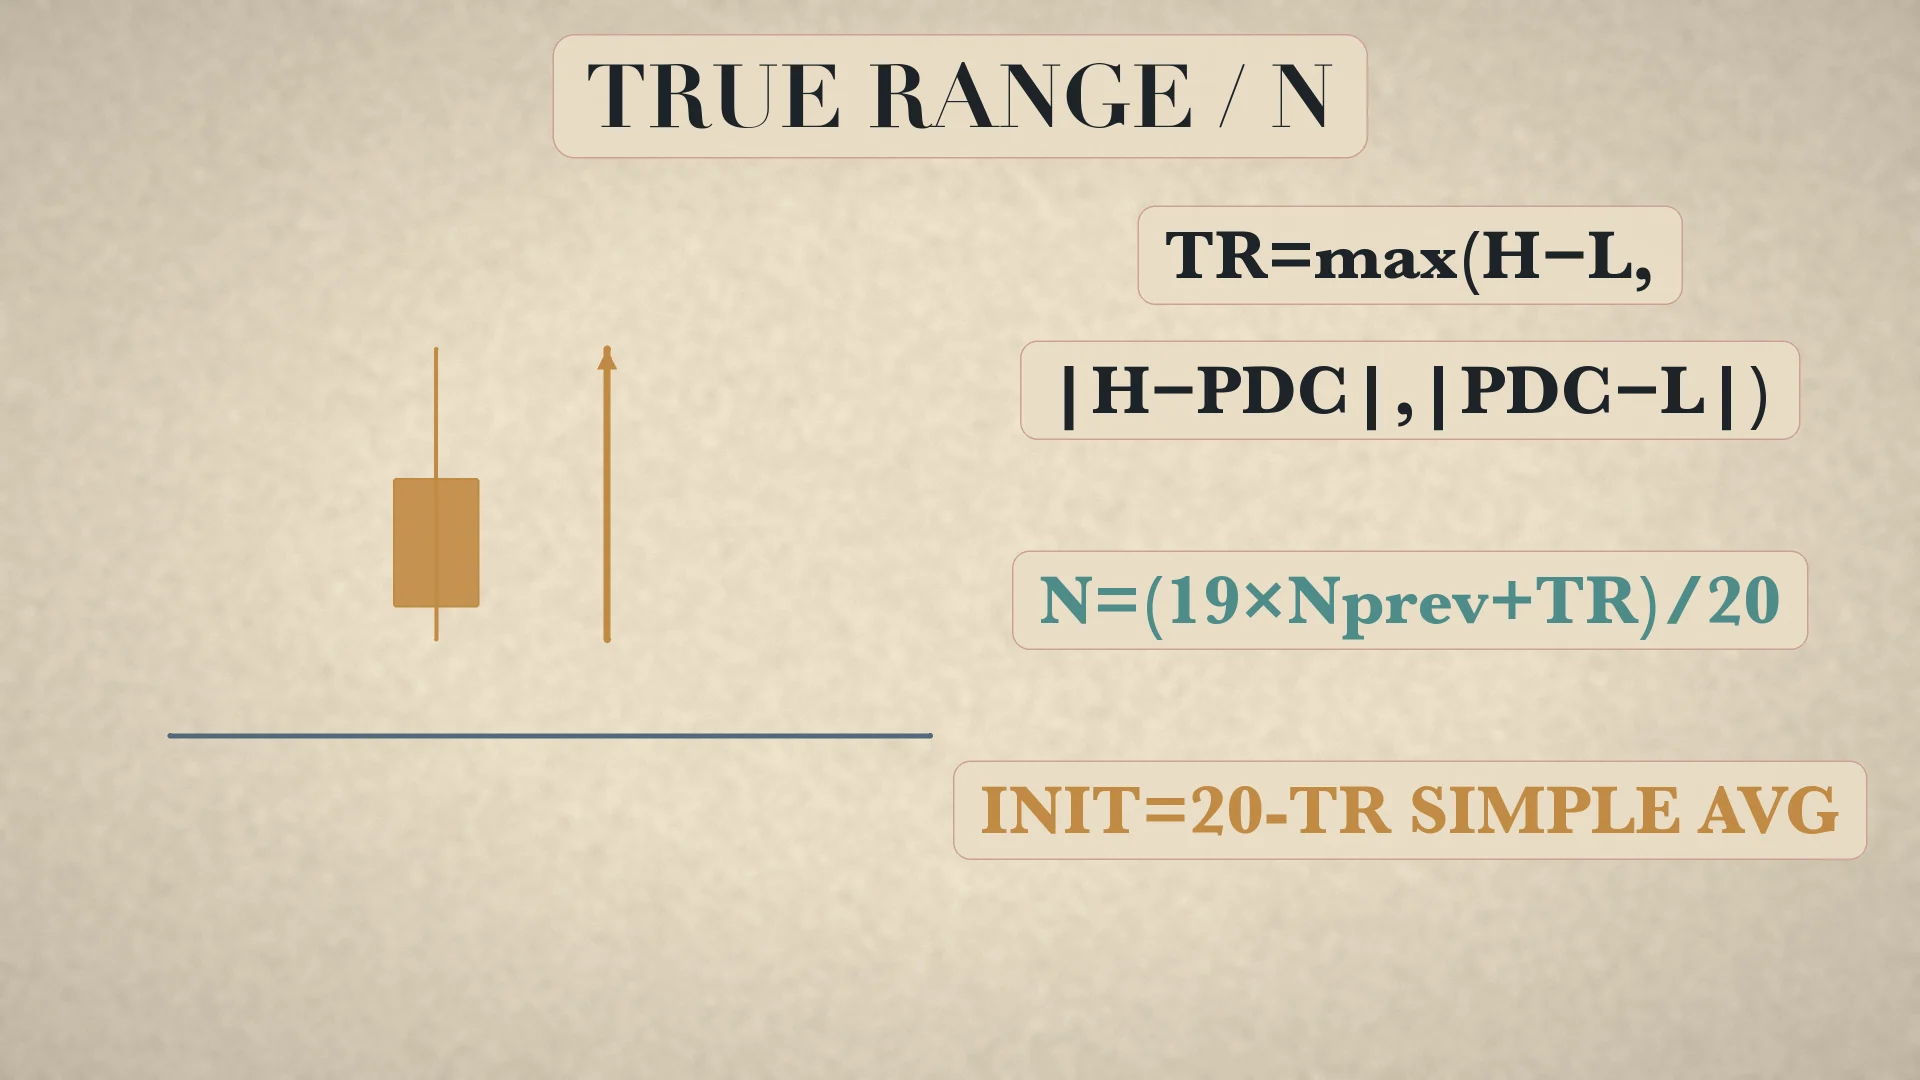
TR=max(H−L,|H−PDC|,|PDC−L|)。最初の20TR平均でNを初期化し、Ntoday=(19×Nprev+TR)/20。一般EMAの2/(20+1)へ置換しない。[2]
Nprev=1.50、TR=4なら1.625。Nは変動幅で方向予測ではない。
一Unitのサイズ
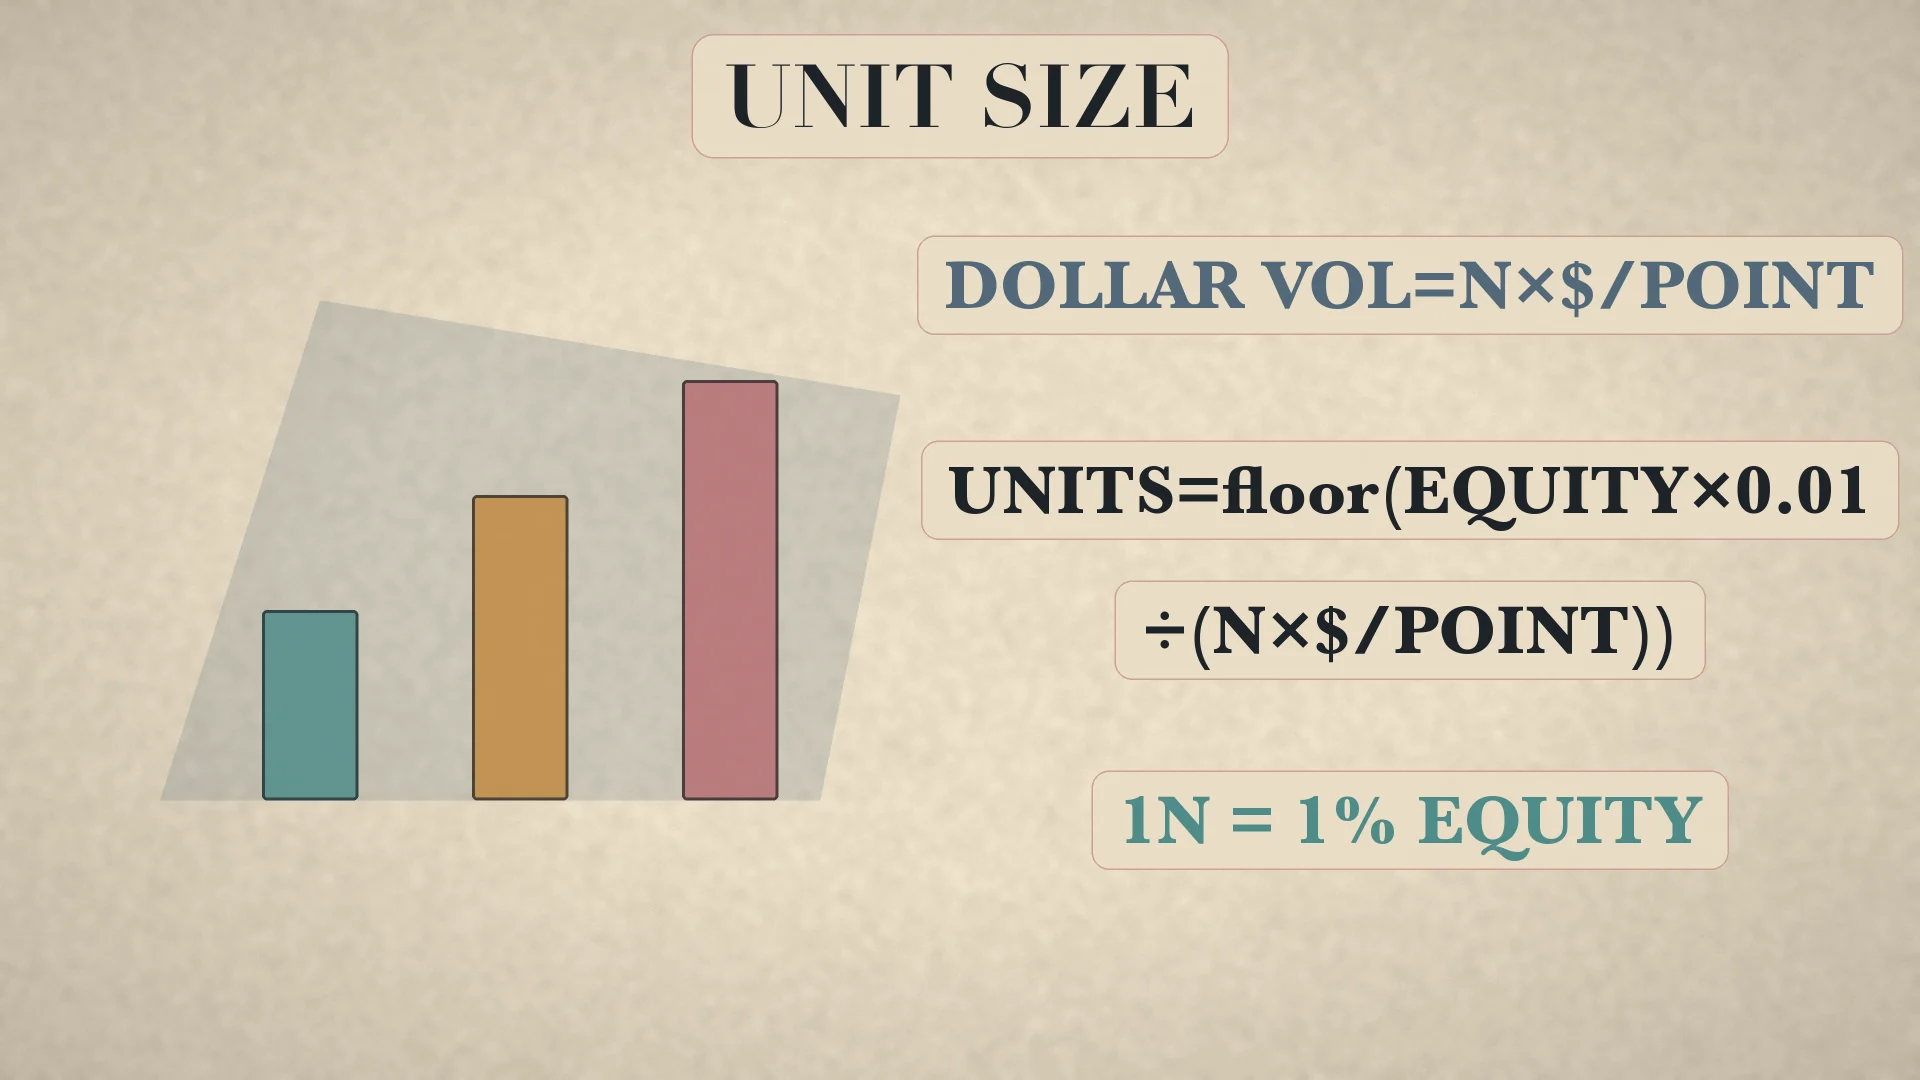
Dollar volatility=N×$/point、contracts=floor((equity×0.01)/(N×$/point))。equity=$100,000、N=1.25、$400/pointなら1契約$500/N、Unitは2契約。
2Nストップと0.5N追加
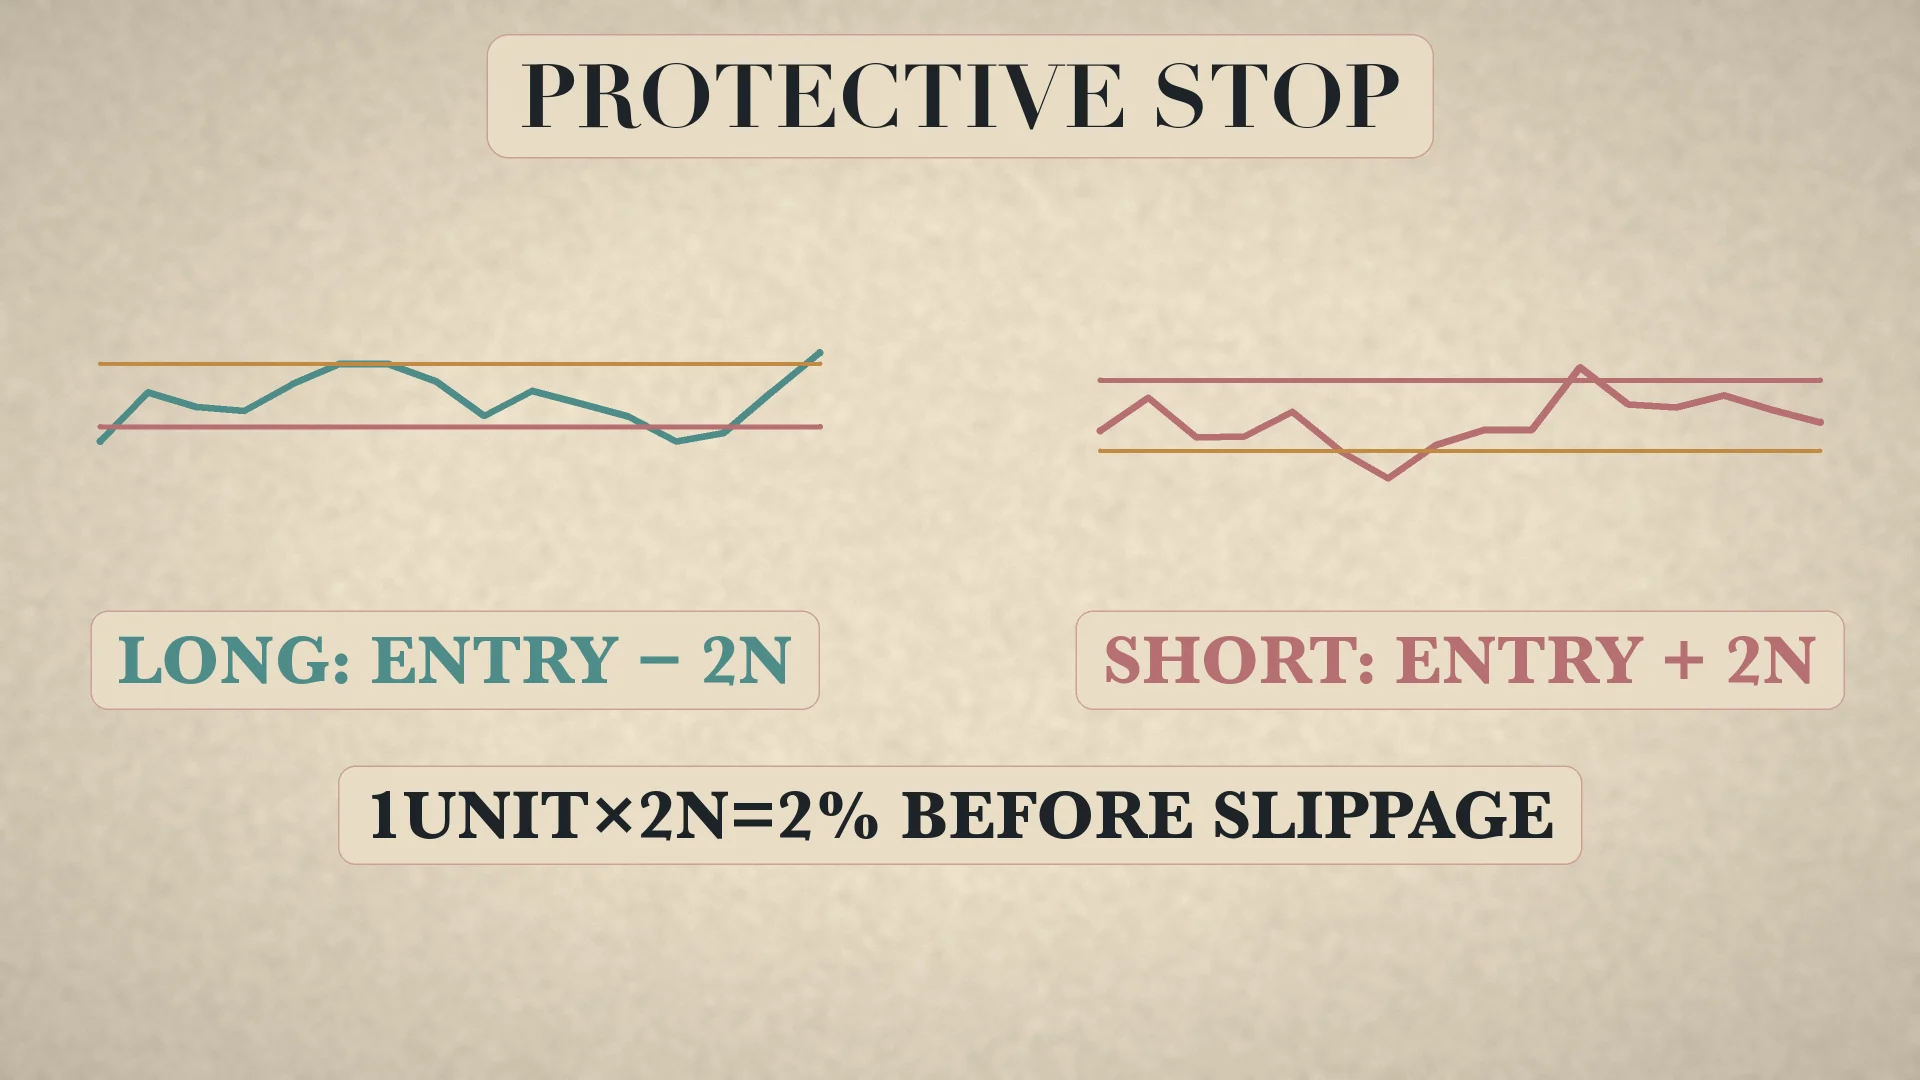
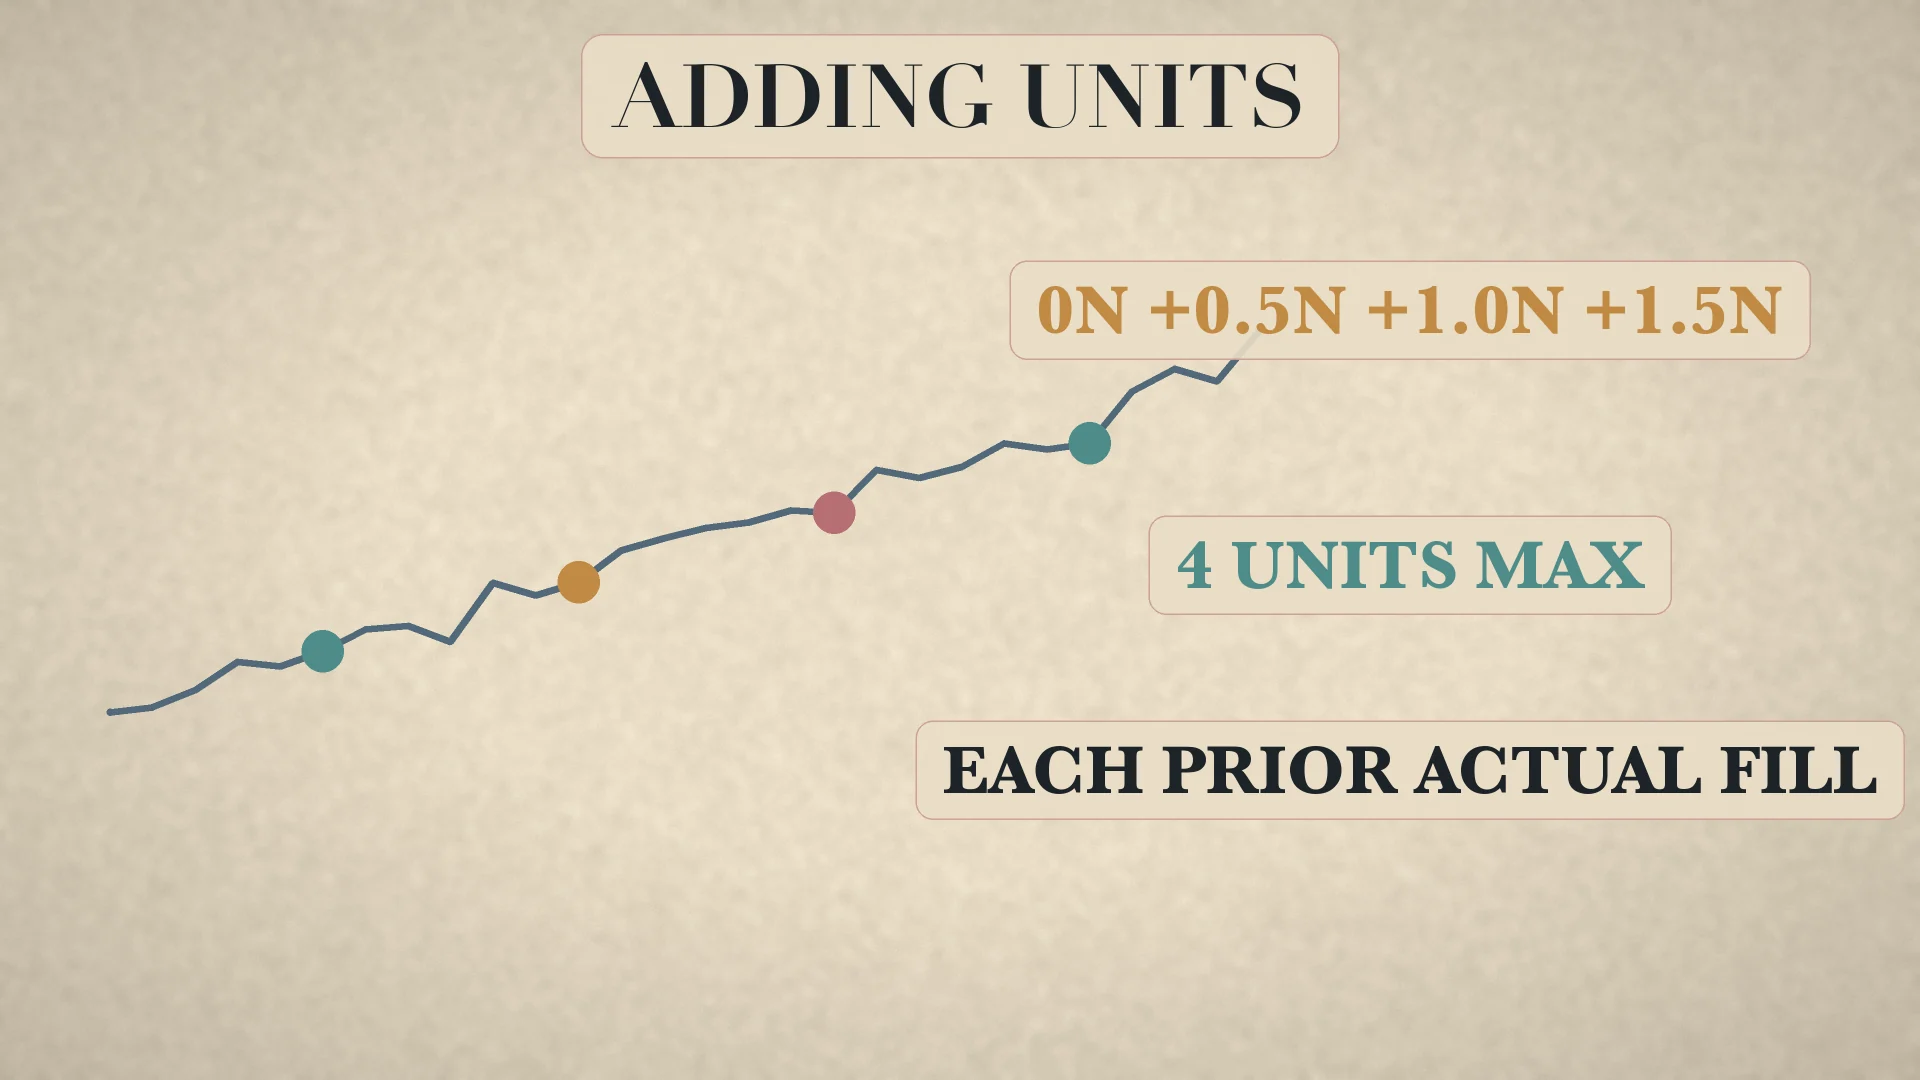
long stop=entry−2N、short=entry+2N。実約定から0.5Nごとに最大4 Units。最初100、N=4ならstop 92、約定100/102/104/106、最後基準の2N stopは98。[2]
ポート上限と出口
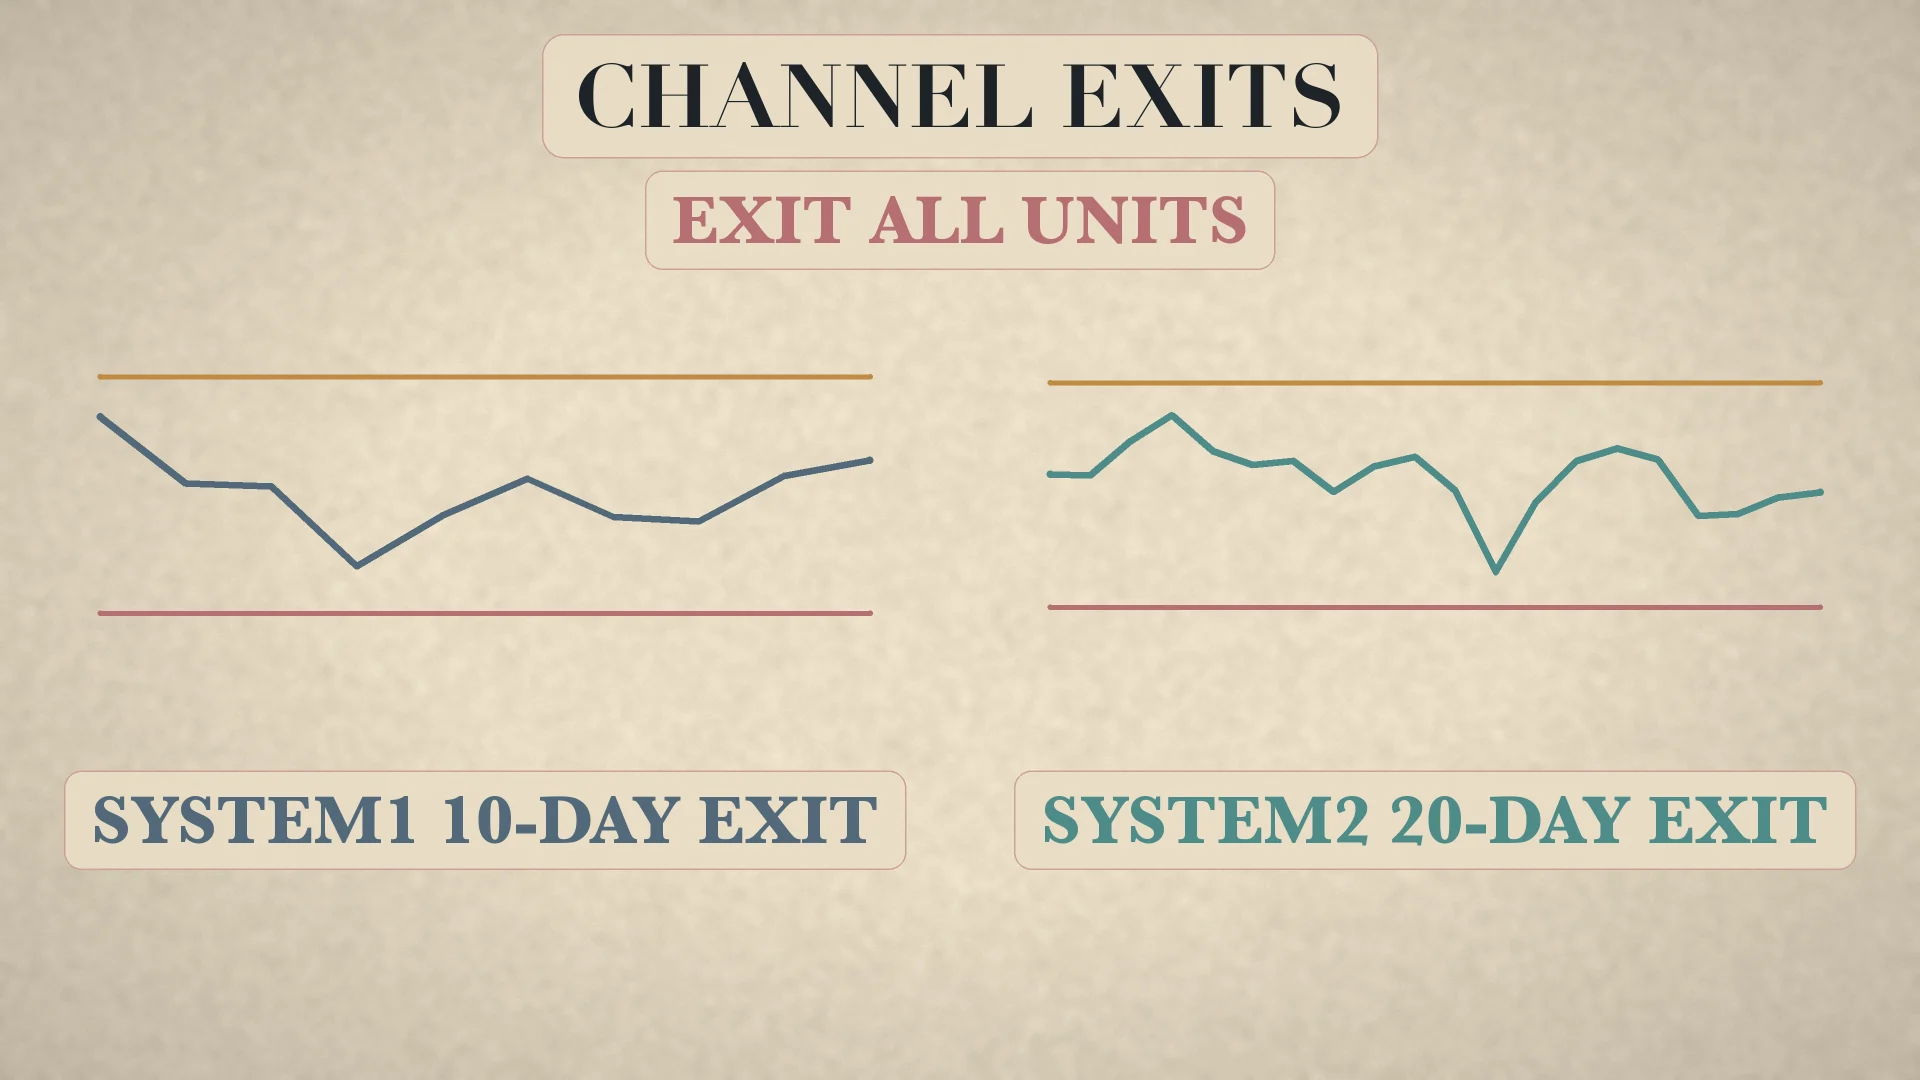
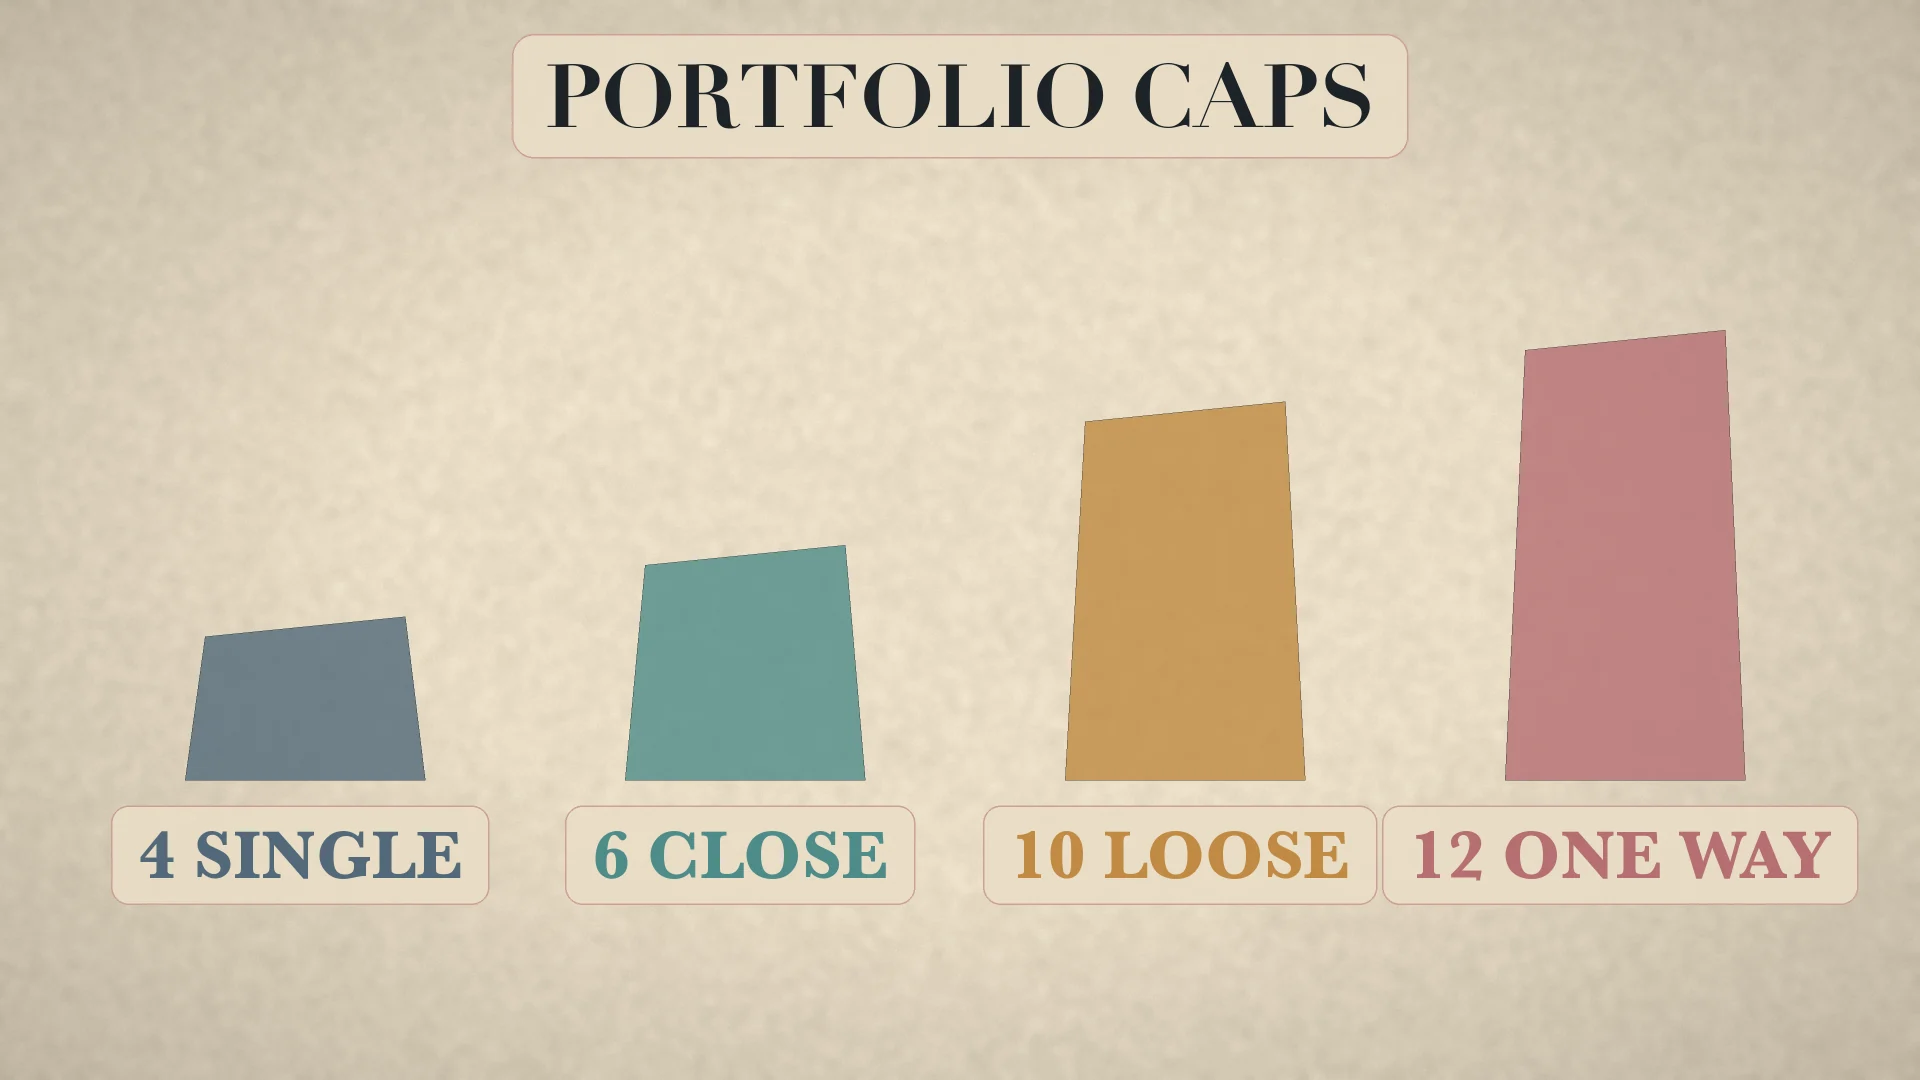
上限は単一4、強相関6、弱相関10、同方向12 Units。System 1は反対10日極値、System 2は20日極値で全Unitを出す。[2]
手順と限界
System選択→channel→N→dollar volatility→上限→entry/2N stop→実約定から追加→10/20日exit→費用とgapを記録する。
S1/S2混同、EMA式の代用、ドル換算前のサイズ、理論価格からの追加、相関上限忘れが典型的誤り。往復損失やstop超過gapがあり、歴史的実験は現在の利益を証明しない。
教材図
用語集
- System 1
- 前回勝ちフィルター付き20日ブレイクアウトと55日failsafe。
- System 2
- フィルターなし55日ブレイクアウト。
- N
- タートルの20日平滑True Range。
- Unit
- 1Nを資産1%に合わせたポジションサイズ。
- Pyramiding
- 実約定から0.5Nごと、最大4 Unitsまで追加。
- Failsafe
- System 1の20日シグナルを飛ばしたときの55日エントリー。
よくある質問
実験は記録された現金賭博?
いいえ。資料が示すのは議論と実口座実験で、現金賭博ではない。
System 1と2の違いは?
System 1はフィルター付き20日と55日failsafe、System 2は全55日シグナル。
1市場で何Unitsまで?
実約定から0.5Nごとに追加し最大4 Units。
元の規則は現在の利益を保証する?
いいえ。市場、コスト、契約仕様が変わるため現在データで検証が必要。
出典
- The Wall Street Journal, Turtles in Chicago (5 September 1989) — www.turtletrader.com
- Curtis Faith, The Original Turtle Trading Rules (2003) — therobusttrader.com
- Trading Blox: the Original Turtles story and rules — www.tradingblox.com
- McGraw Hill: Way of the Turtle (2007) — www.mheducation.com
教育目的の内容です。投資助言でも、成果の保証でもありません。