Cardano กับคณิตศาสตร์ของความไม่แน่นอน
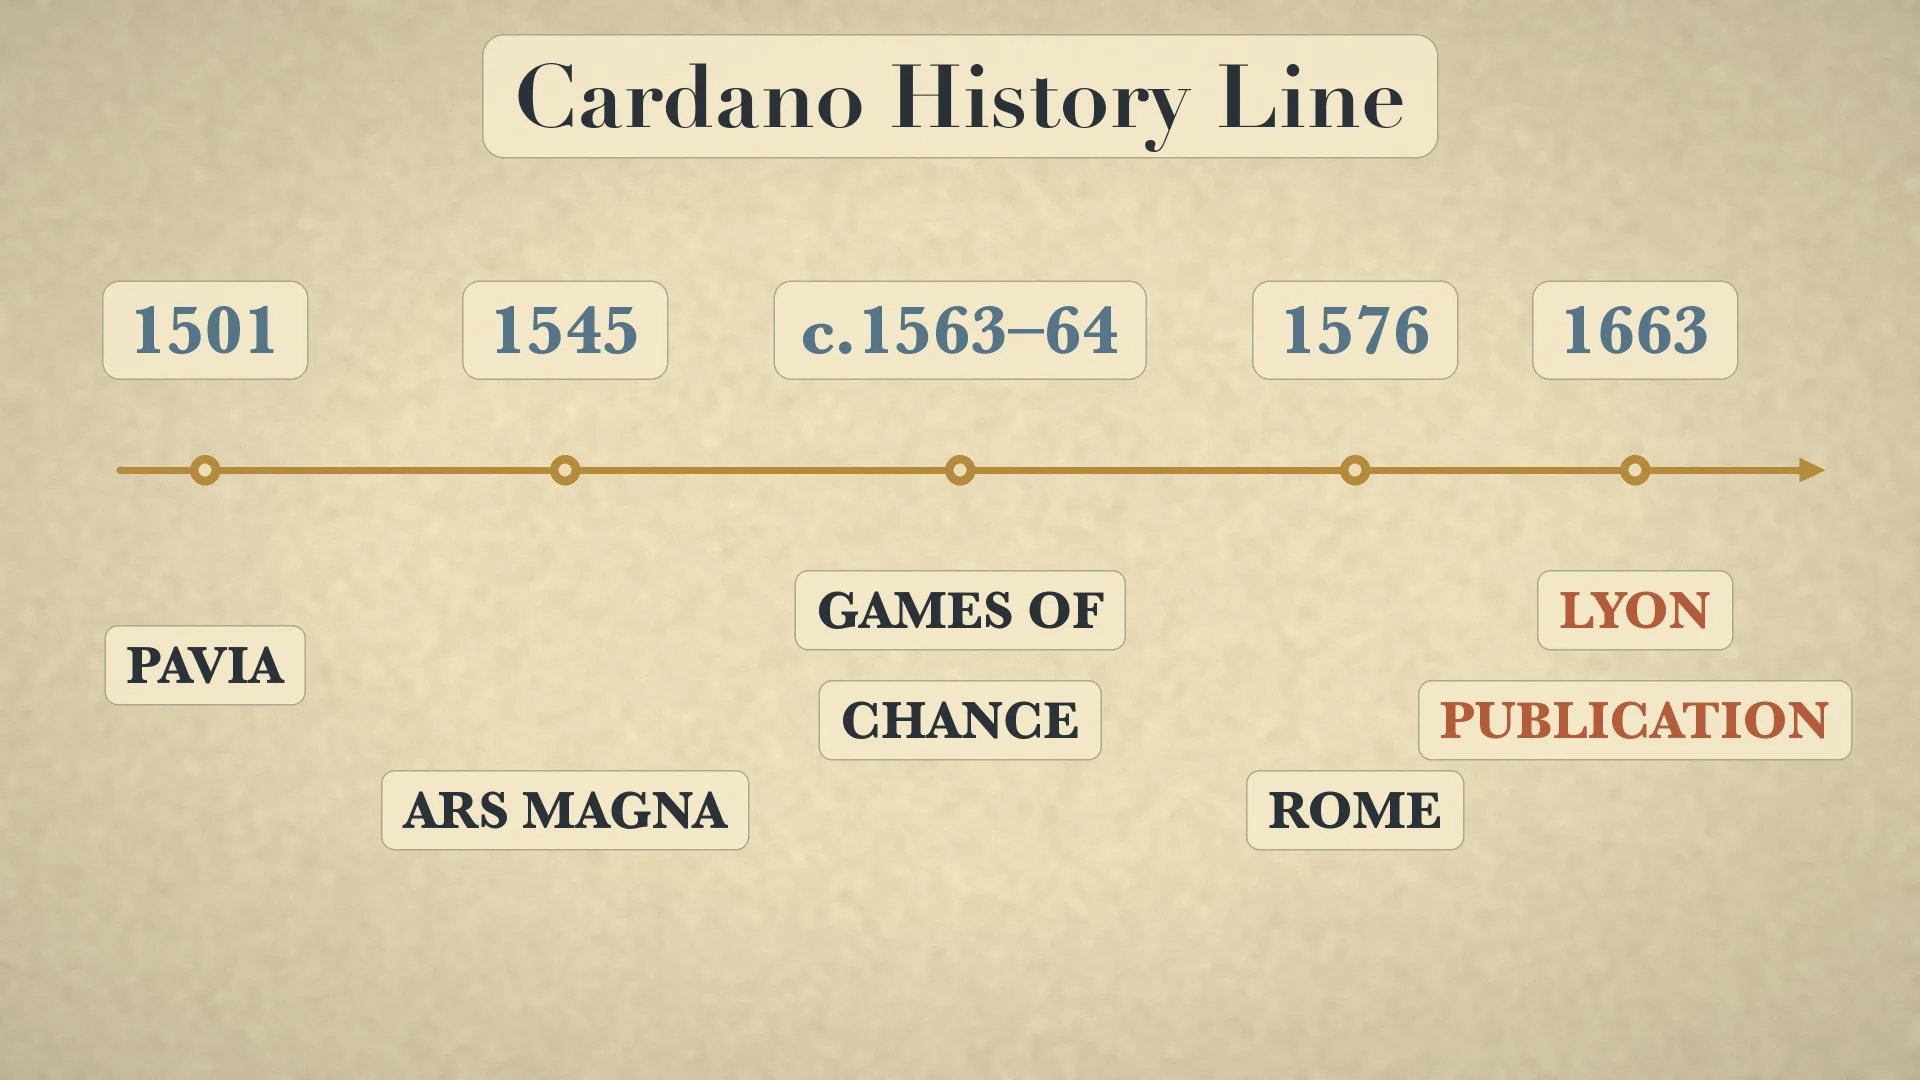
Gerolamo Cardano เกิด Pavia 24 กันยายน 1501 เสียชีวิต Rome 21 กันยายน 1576 เป็นแพทย์และนักคณิตศาสตร์ Ars Magna ออกปี 1545 ส่วน Liber de ludo aleae น่าจะเสร็จ/แก้ราว 1563–1564 และพิมพ์หลังเสียชีวิตที่ Lyon ปี 1663 [1][2][3][5]
นักประวัติศาสตร์เรียกงานนี้ว่าการศึกษาความน่าจะเป็นเชิงระบบยุคต้น แต่ยังมีทั้งส่วนถูกและผิด ไม่ควรอ่านเหมือนตำราสมัยใหม่ที่สมบูรณ์
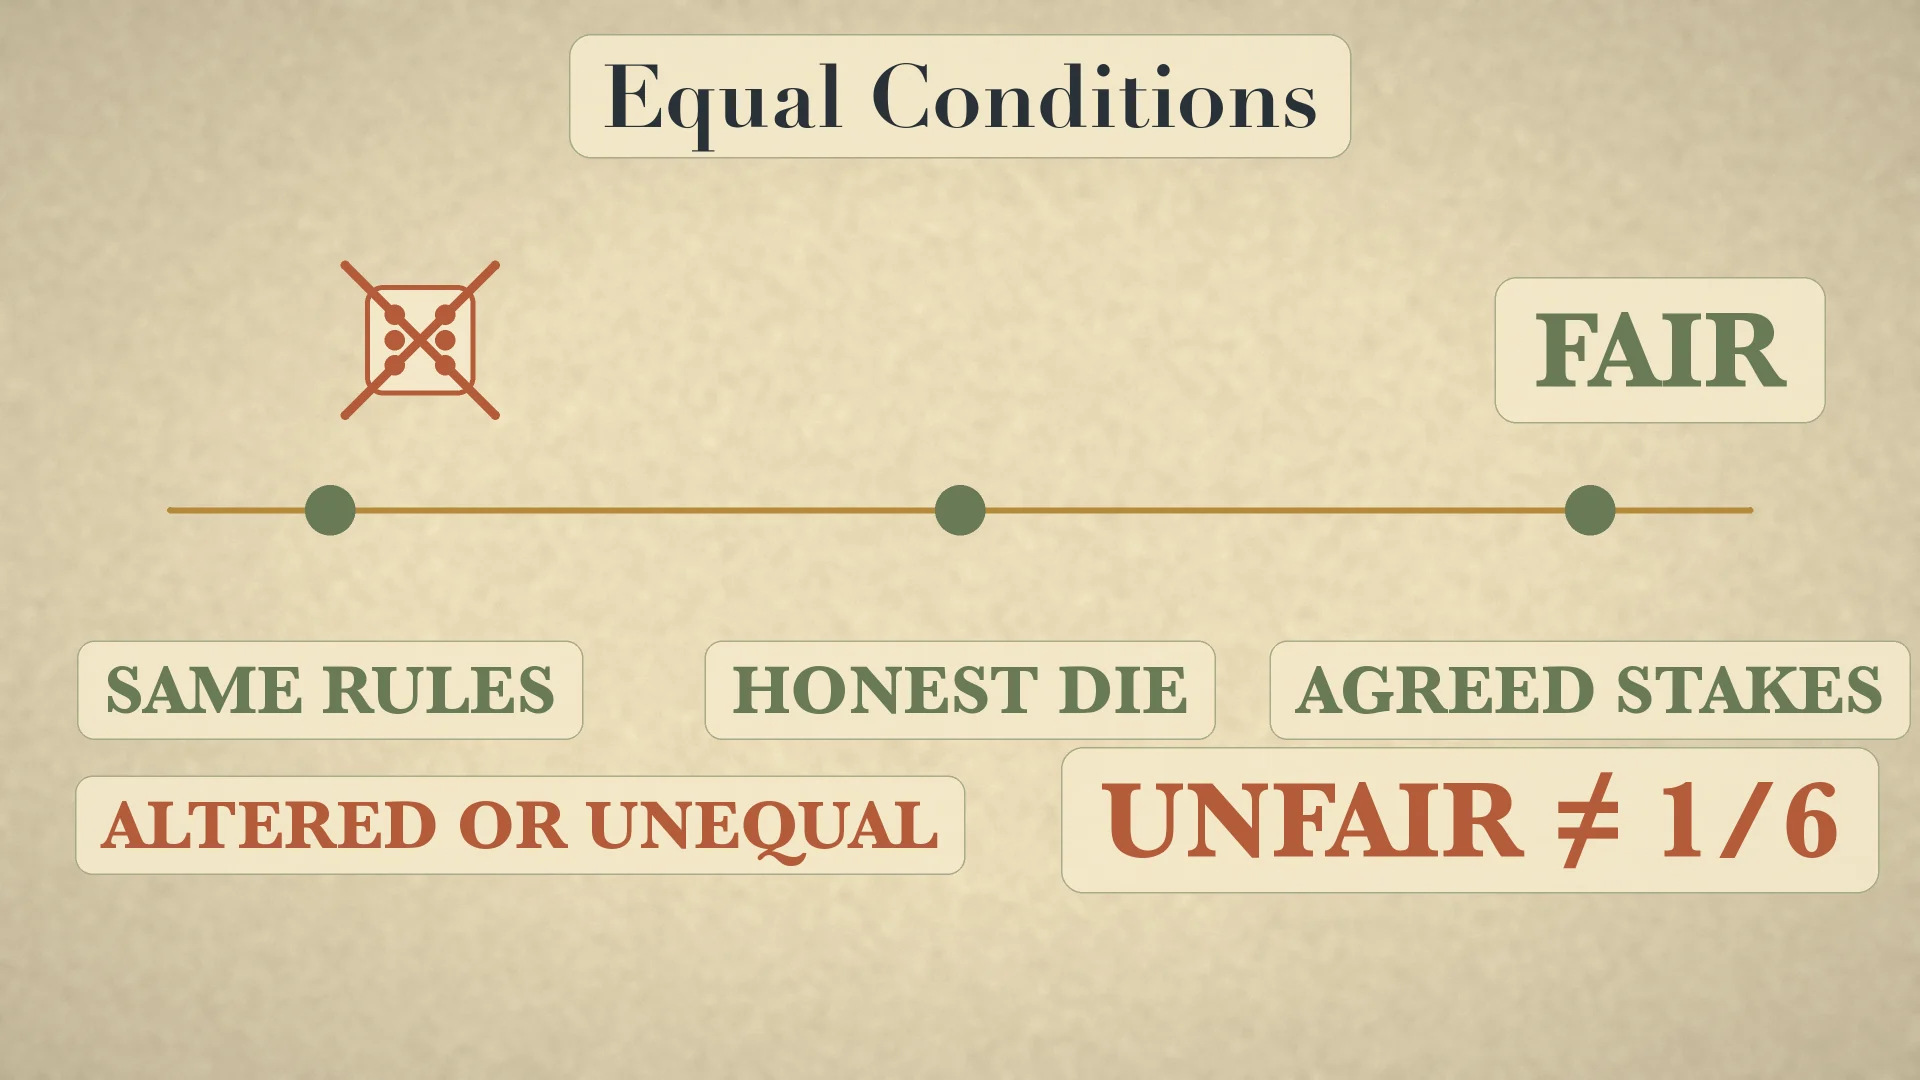
equal conditions ก่อนนับโอกาส
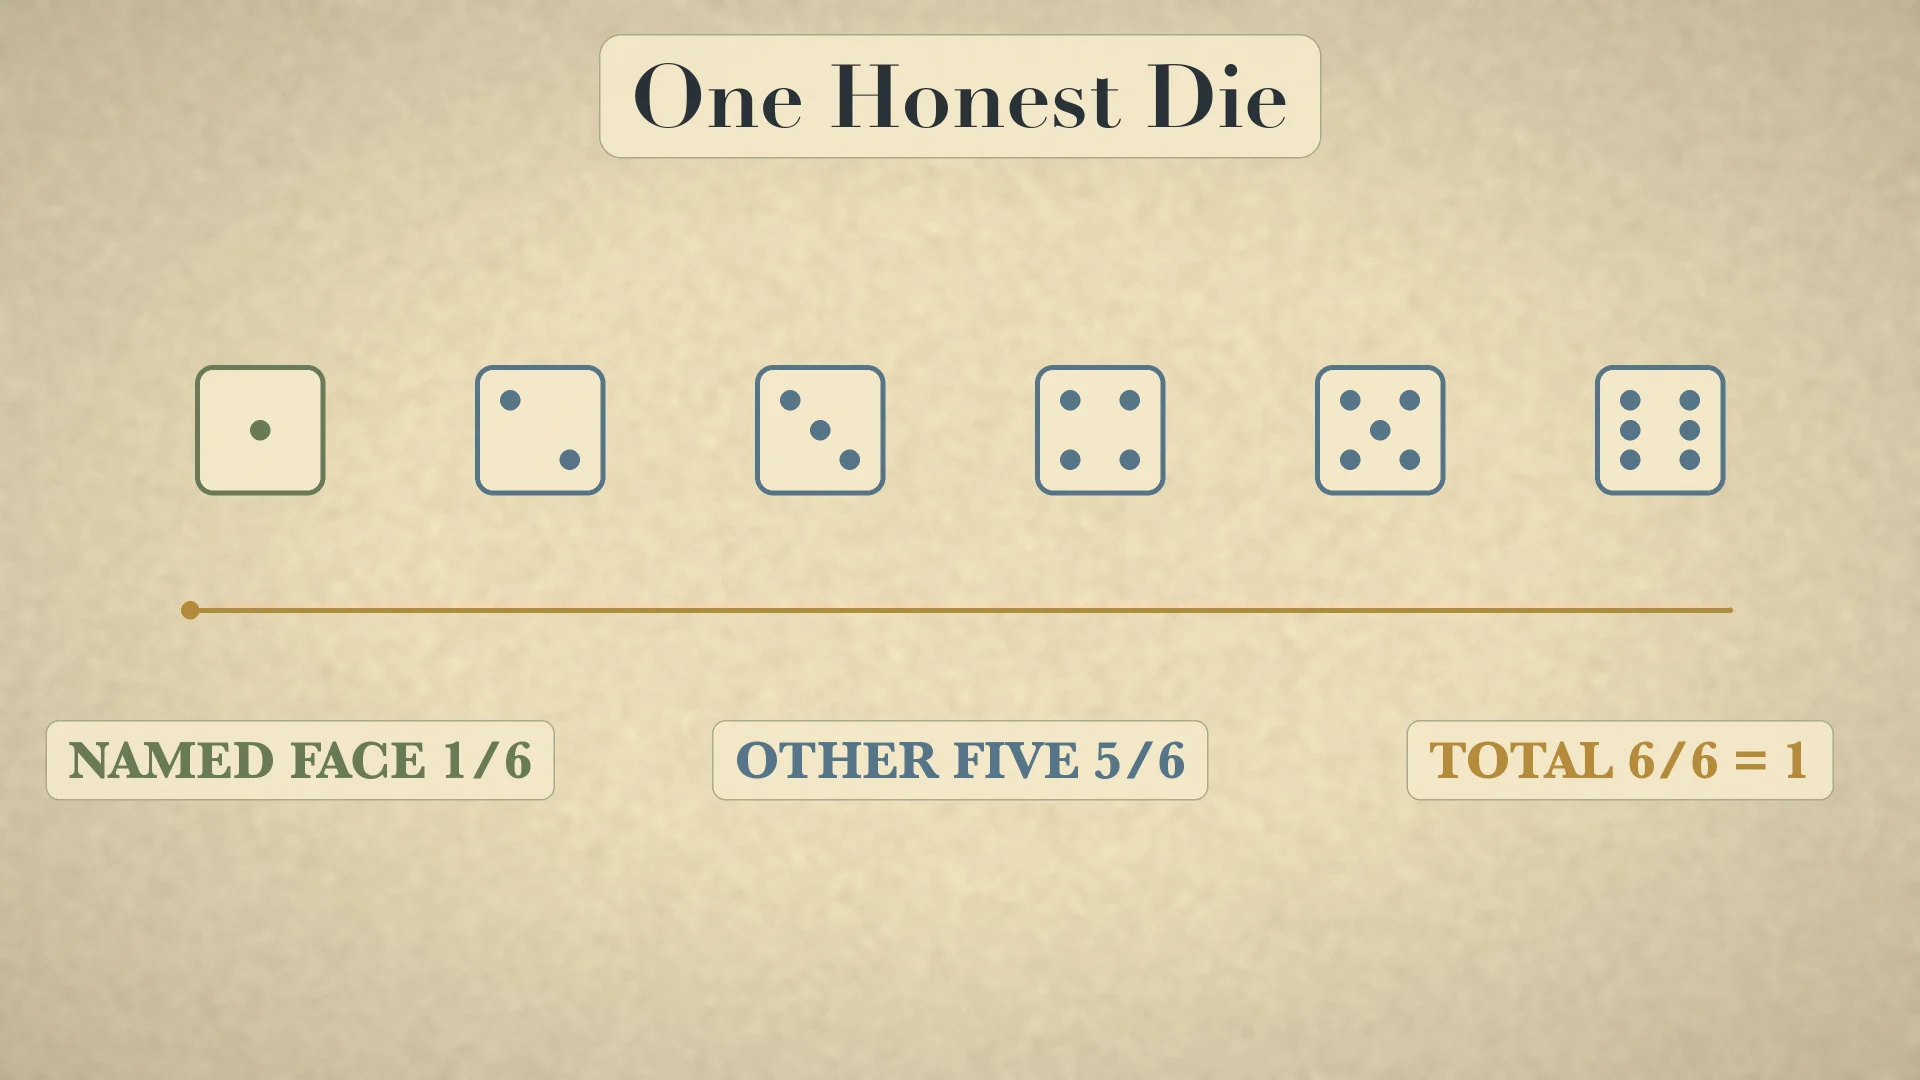
ลูกเต๋าหกหน้าที่ยุติธรรม: หน้าที่ระบุ=1/6, อีกห้าหน้า=5/6, รวม=1 ต้องนิยาม outcome และสมมติว่าทุกหน้ามีโอกาสเท่ากันก่อน ถ้าลูกเต๋าหรือกฎไม่เท่ากัน ห้ามเขียน 1/6 อัตโนมัติ
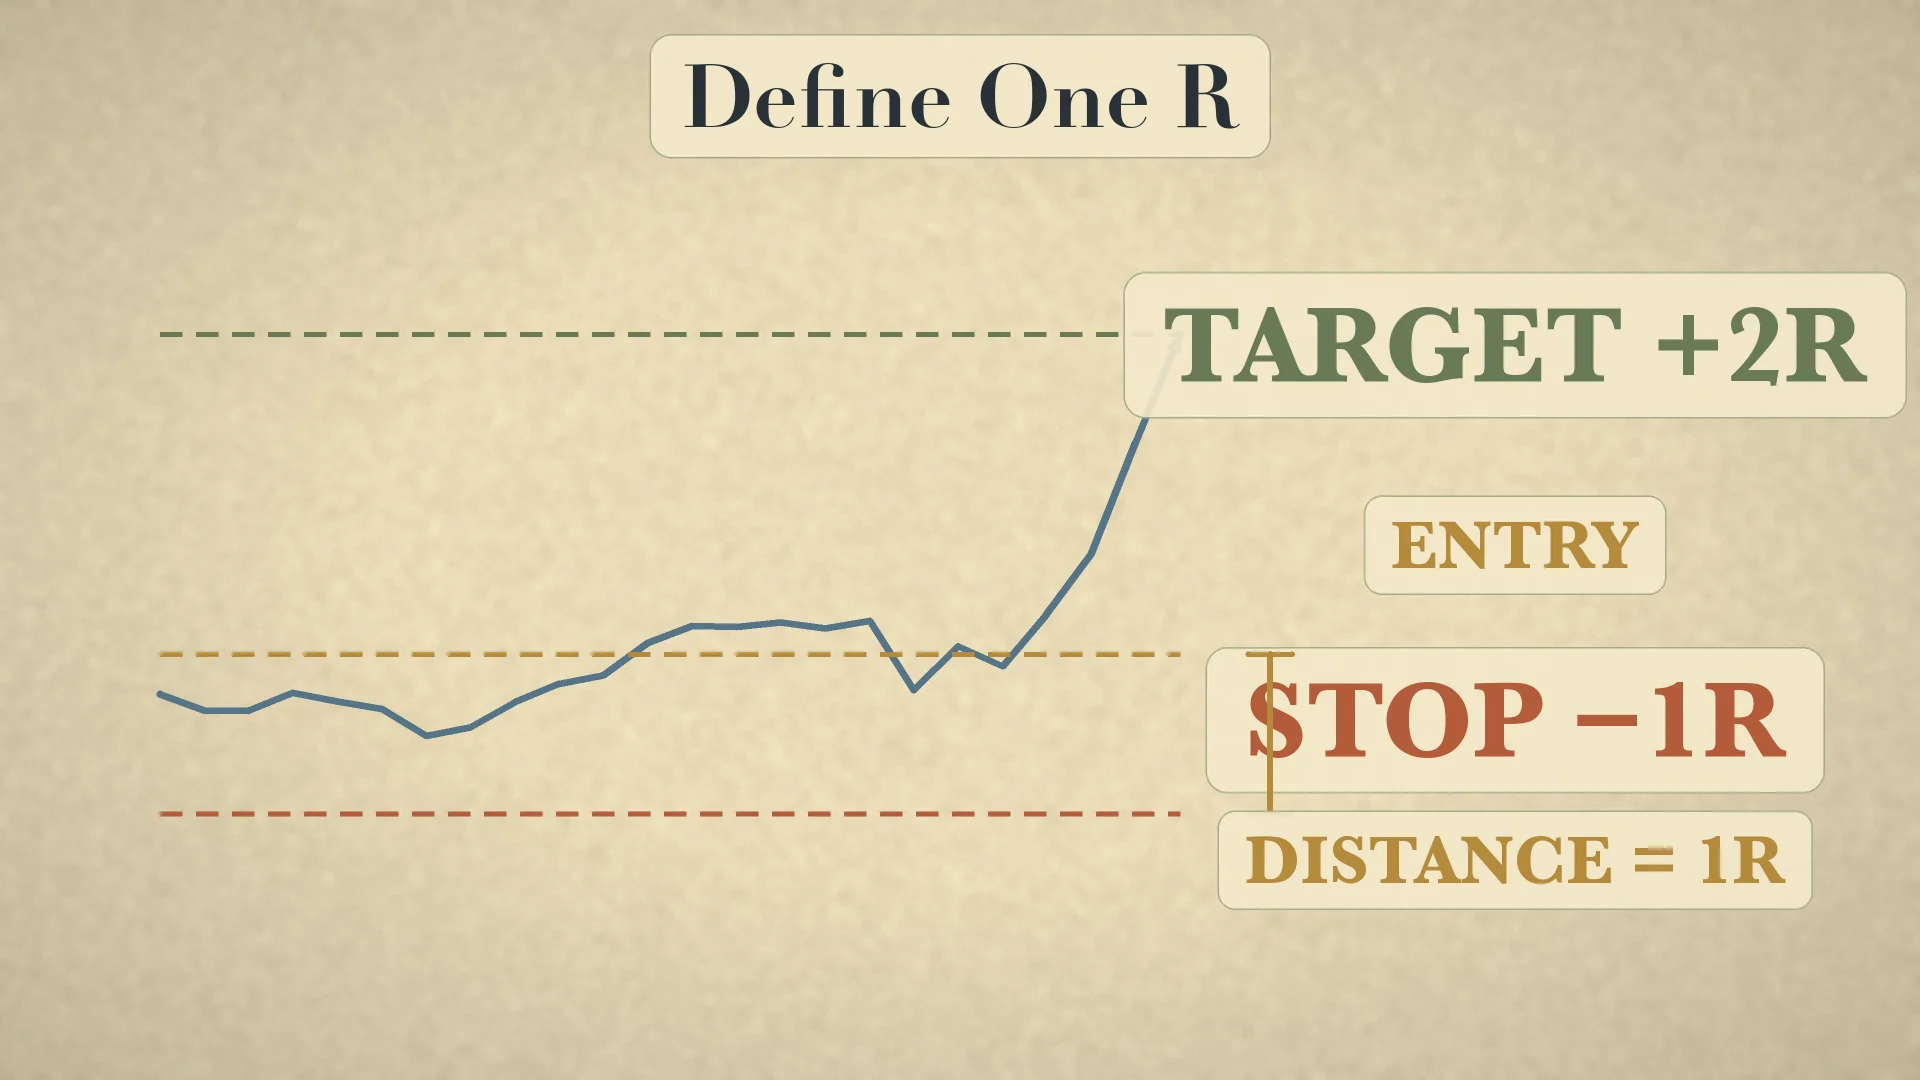
นิยามหนึ่ง R
R คือความเสี่ยงเริ่มต้นจาก entry ถึง stop เช่น entry $50, stop $48 ระยะ $2; 100 หุ้นทำให้ 1R=$200, target $54 คือ +2R ถ้า gap ออก $47 ผลจริงคือ −1.5R ไม่ใช่ −1R
expectancy รวมความถี่และขนาด
E=Pwin×AvgWinR−Ploss×AvgLossR ตัวอย่าง CME 0.40×3−0.60×1=+0.60R ก่อนต้นทุน [6]
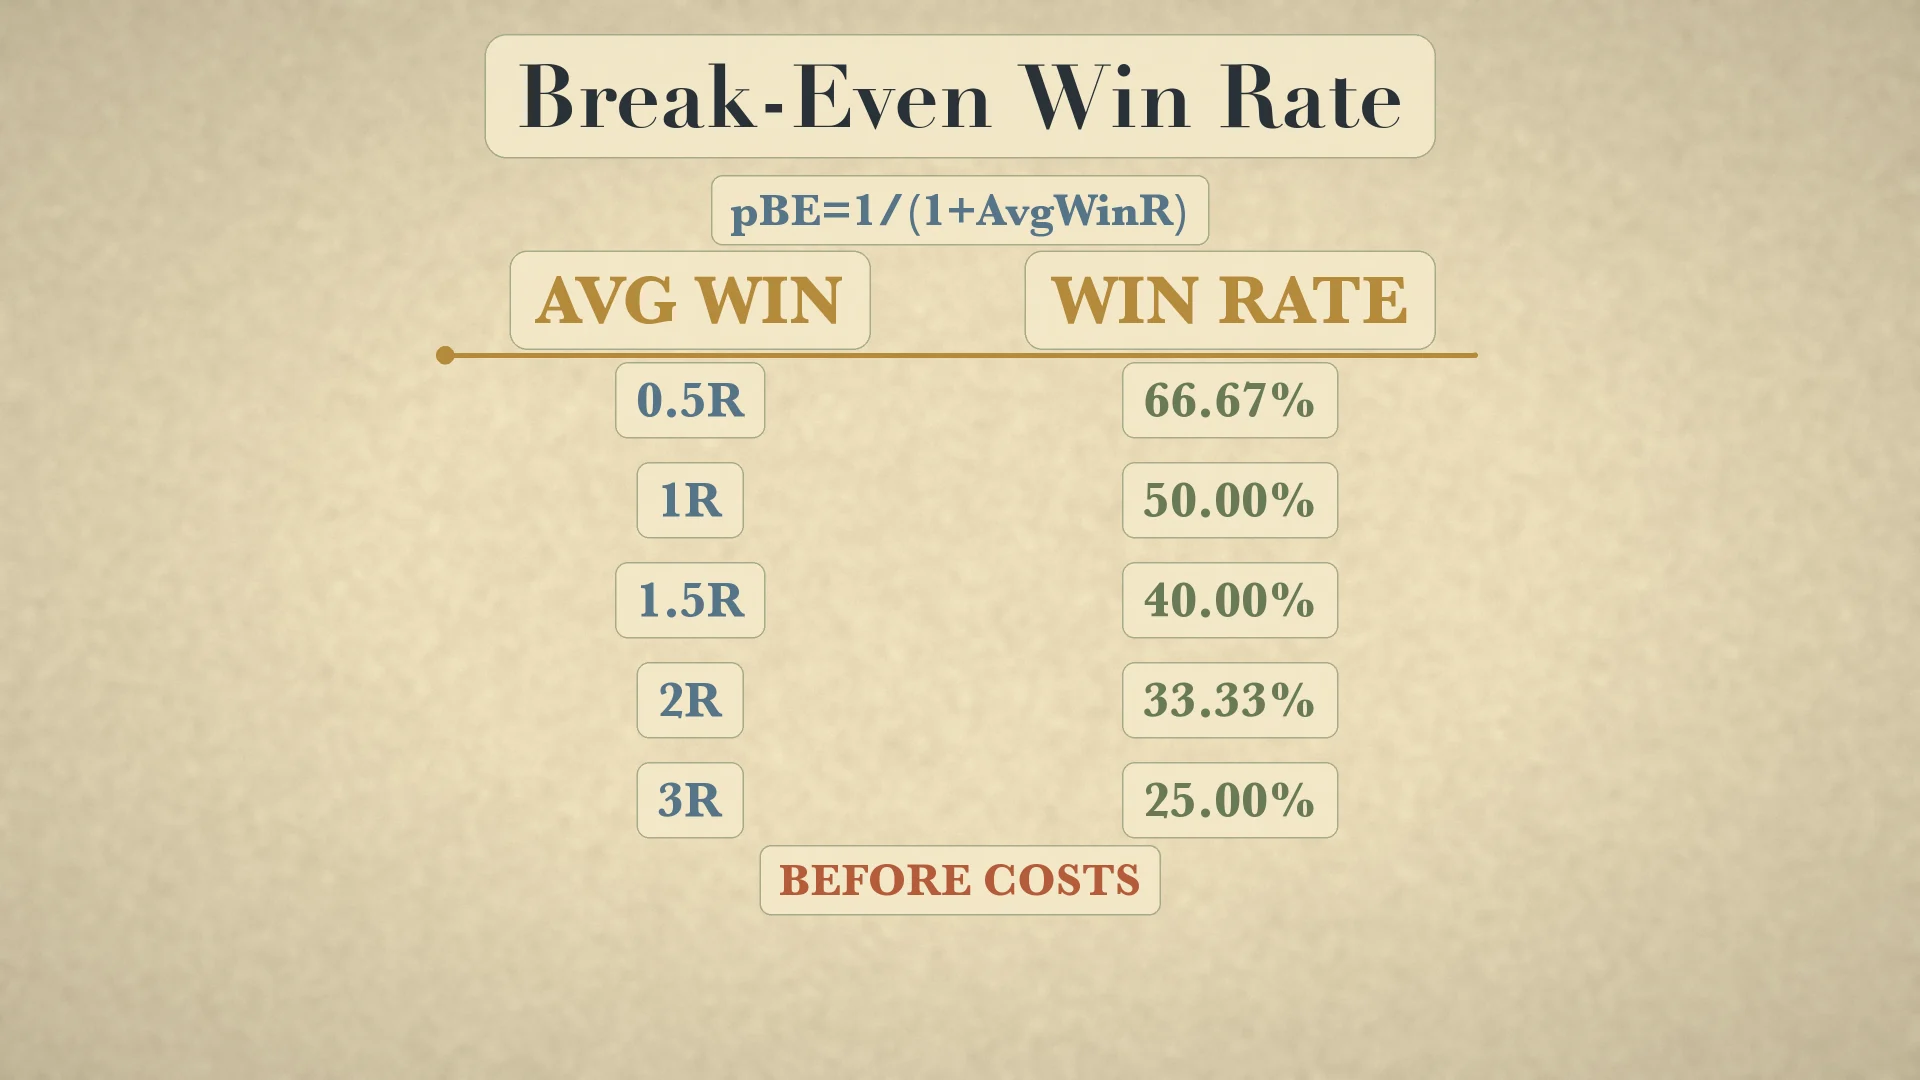
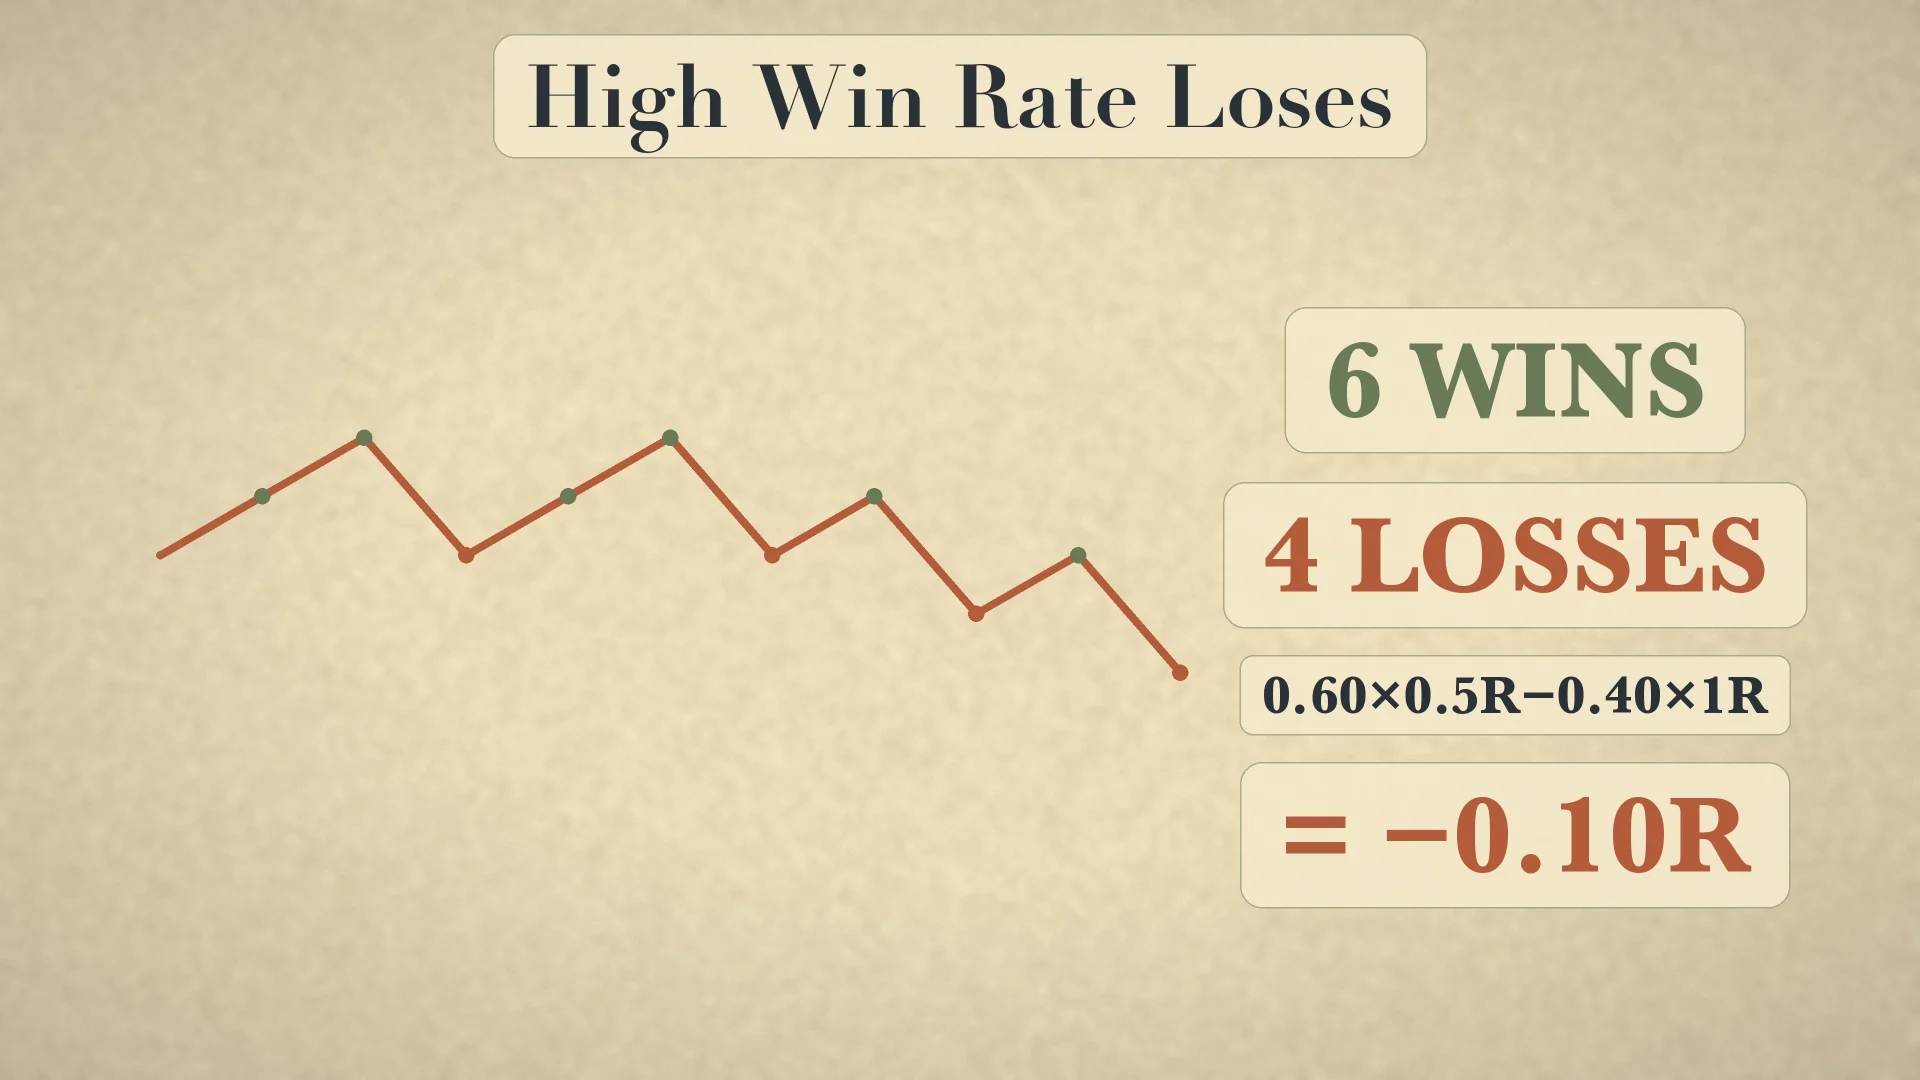
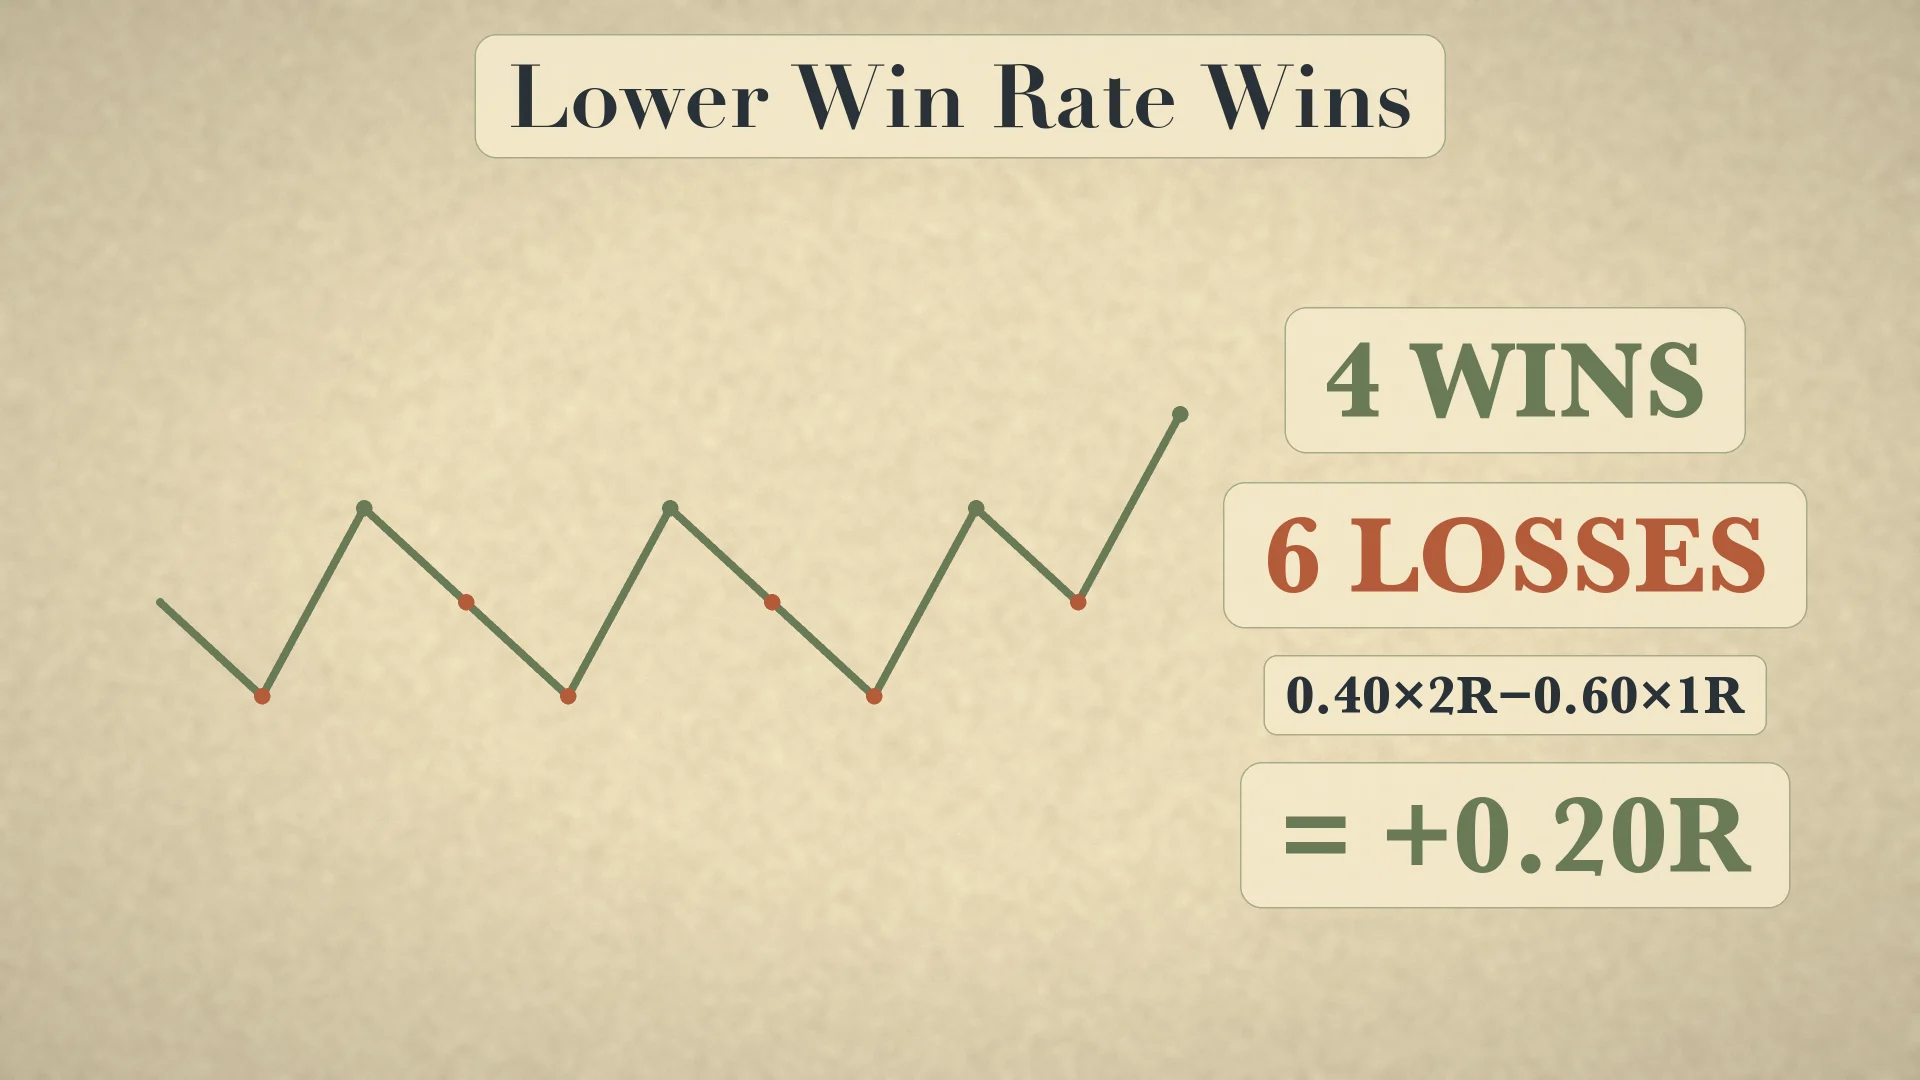
60%×0.5R−40%×1R=−0.10R แต่ 40%×2R−60%×1R=+0.20R Win rate อย่างเดียวไม่พอ จุดคุ้มทุนเมื่อ AvgLoss=1R คือ p=1/(1+AvgWinR); ถ้า win=2R ต้อง 33.33% ก่อนต้นทุน
หลายครั้งไม่ใช่ครั้งถัดไป
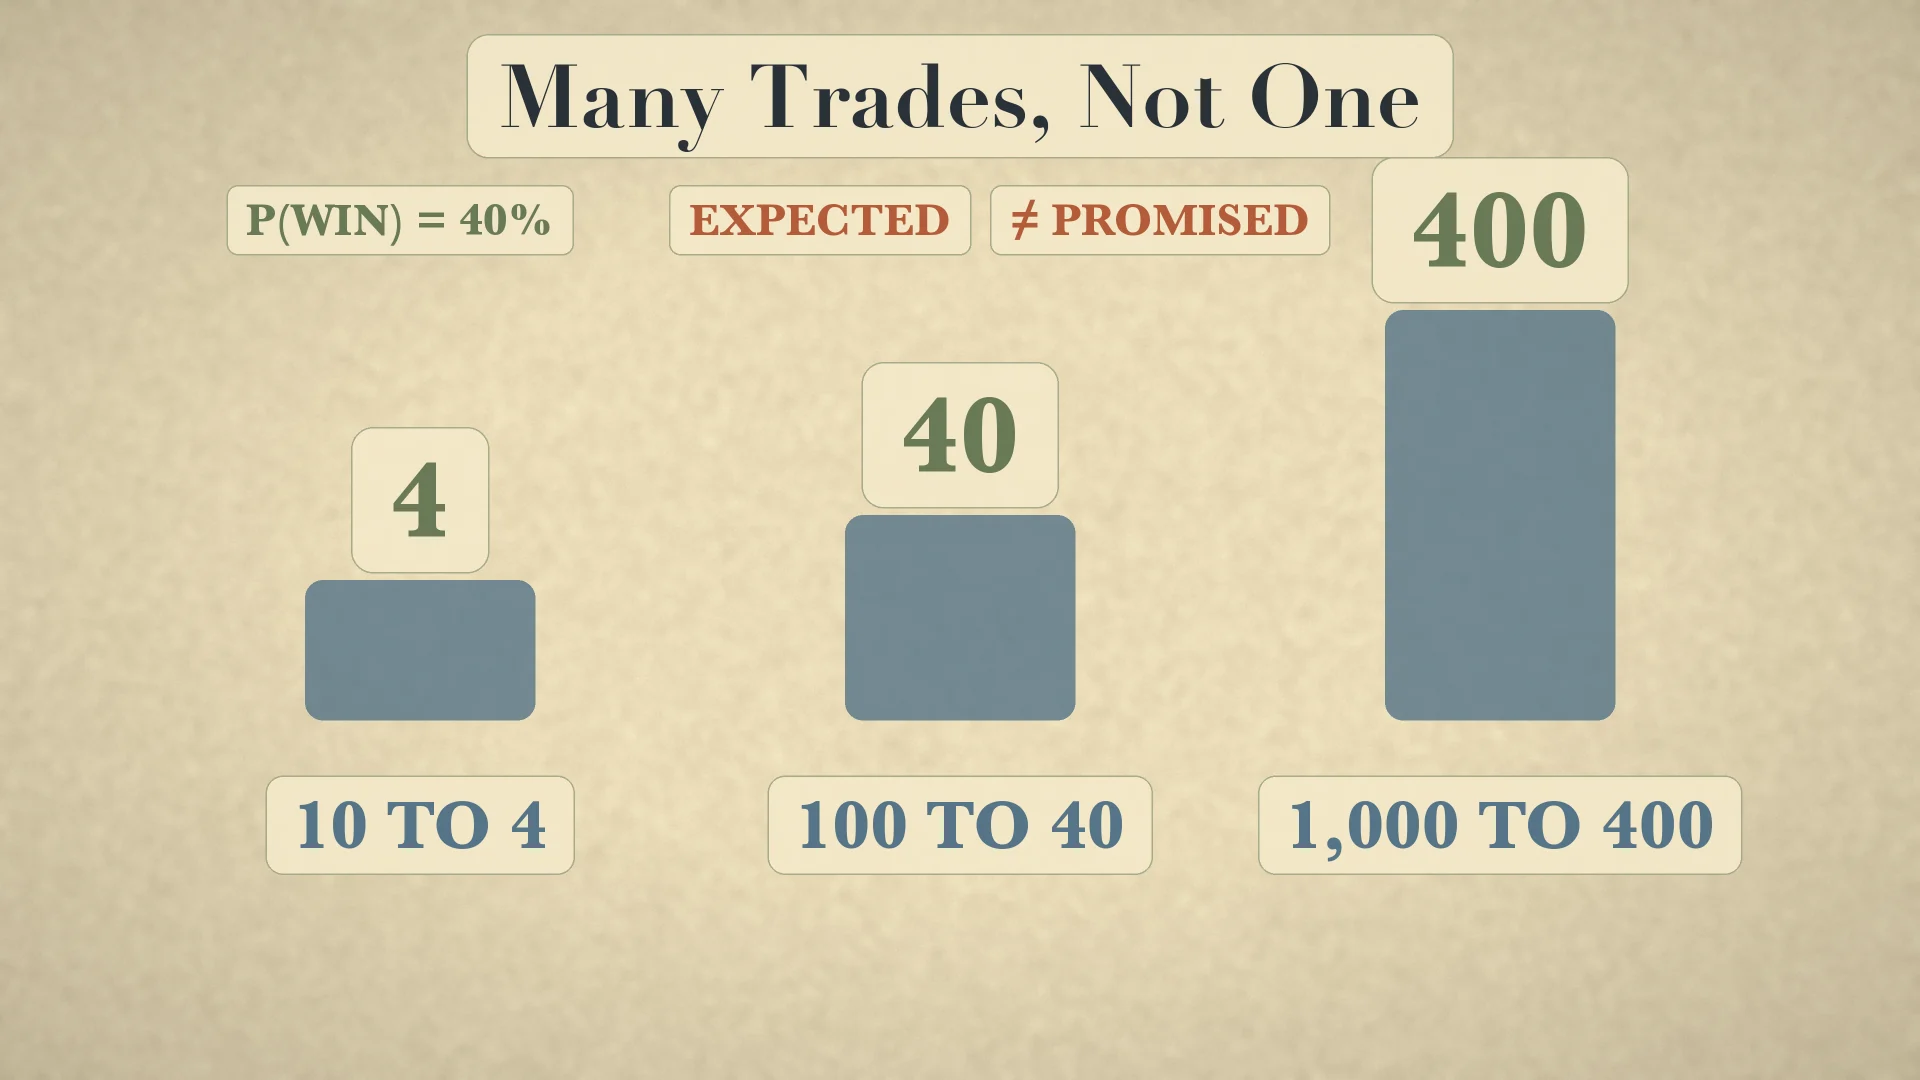
ภายใต้กระบวนการคงที่ ค่าเฉลี่ยตัวอย่างมีแนวโน้มเข้าใกล้ expectation เมื่อจำนวนครั้งมากขึ้น แต่ไม่รับประกันครั้งต่อไป [7] ถ้า p=40% จำนวนคาดหมายคือ 4/10, 40/100, 400/1000 ไม่ใช่จำนวนที่ต้องเกิด
คณิตศาสตร์ของ losing streak
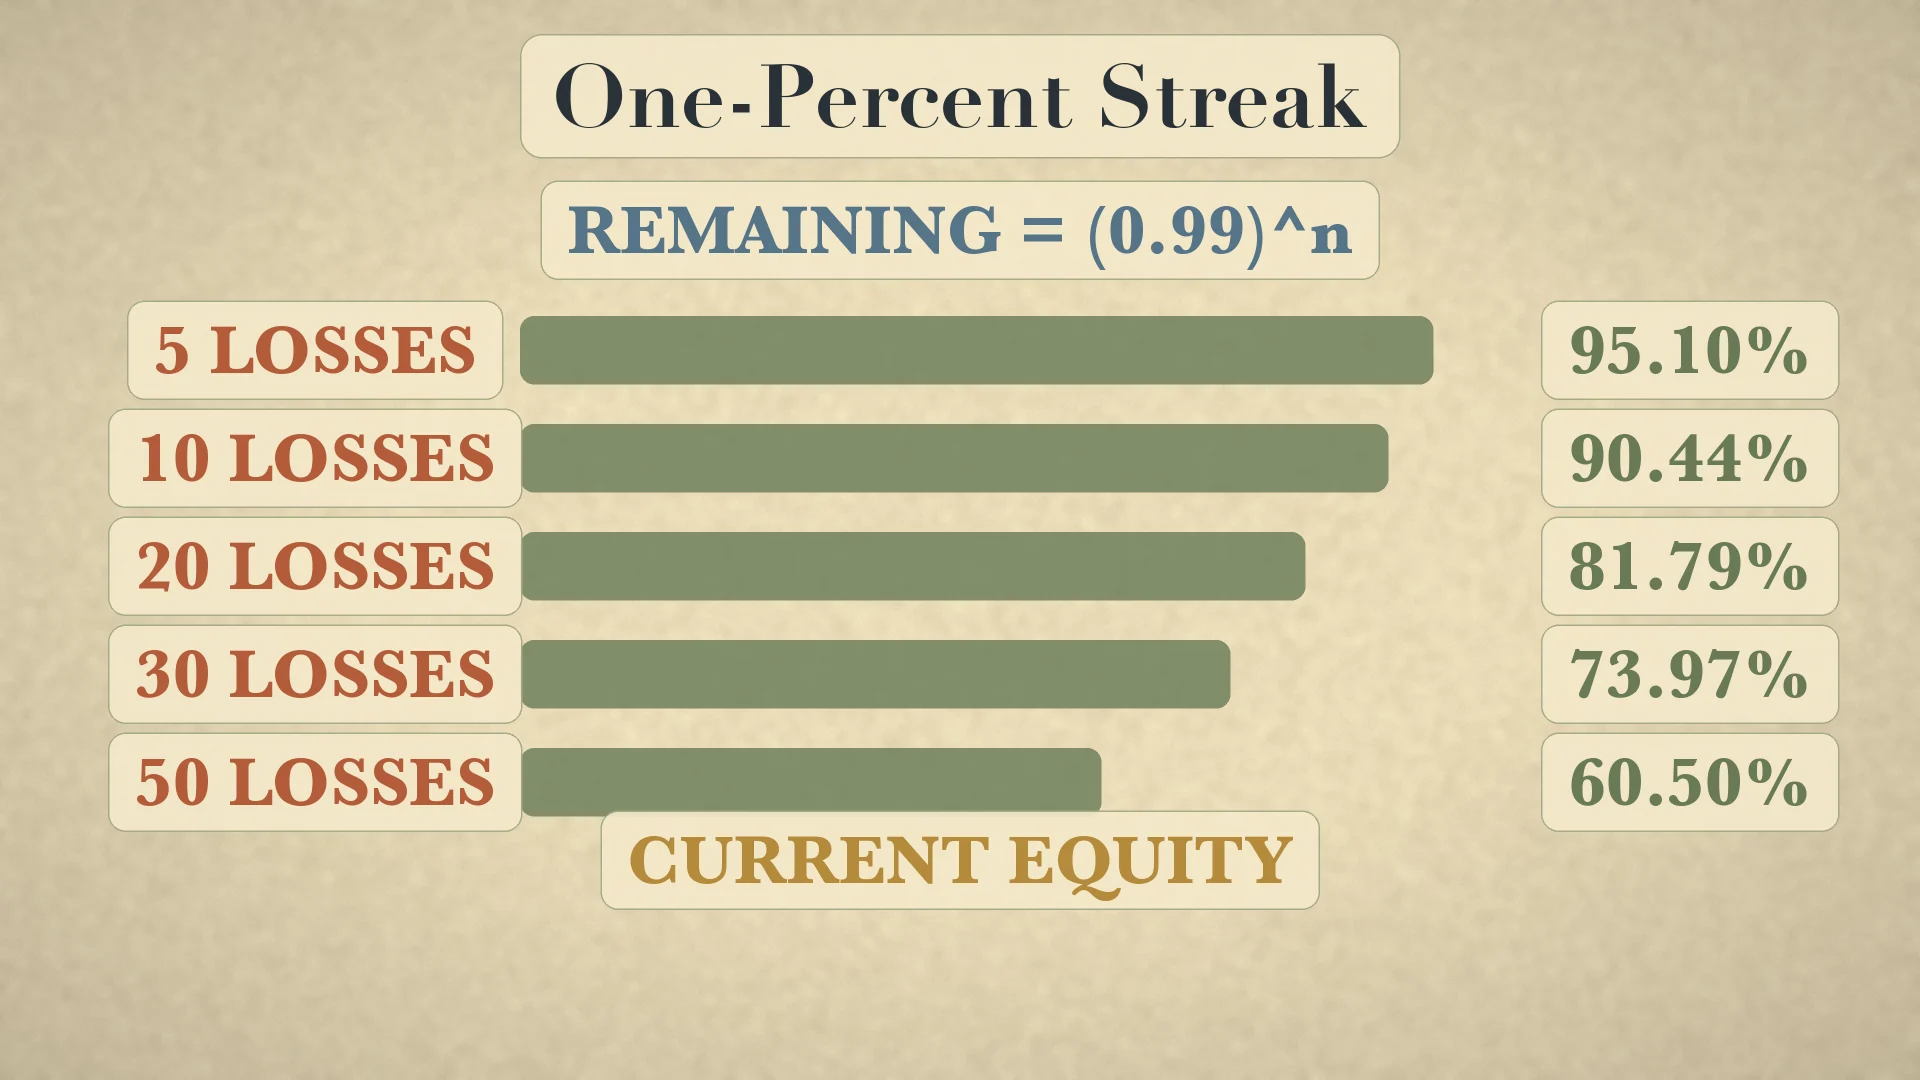
ถ้าเสีย f ของ equity ปัจจุบันทุกครั้ง หลัง n ครั้งเหลือ (1−f)^n ที่ 1%: 5 ครั้ง 95.10%, 10 ครั้ง 90.44%, 20 ครั้ง 81.79%, 30 ครั้ง 73.97%, 50 ครั้ง 60.50%
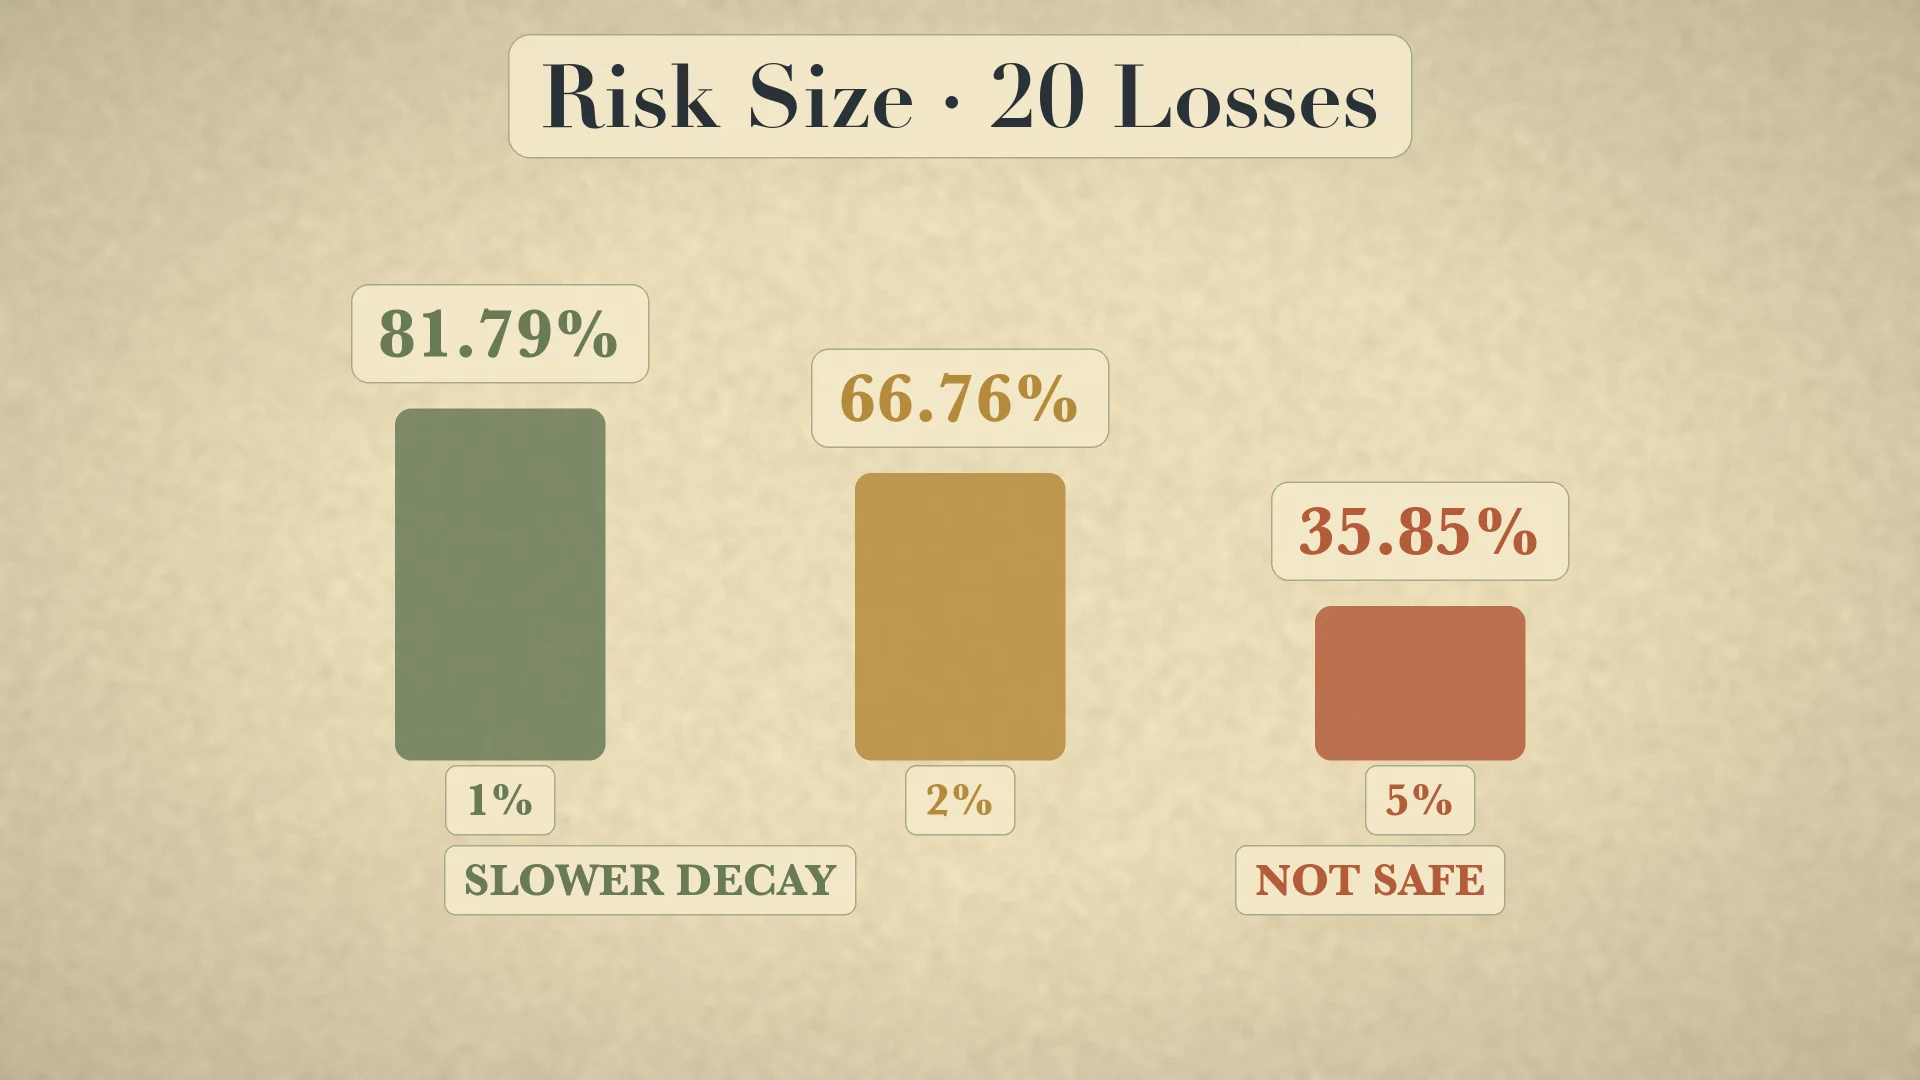
หลัง 20 ครั้ง 1% เหลือ 81.79%, 2% เหลือ 66.76%, 5% เหลือ 35.85% ต้องเรียกว่า slower decay ไม่ใช่ safe
workflow และข้อจำกัด
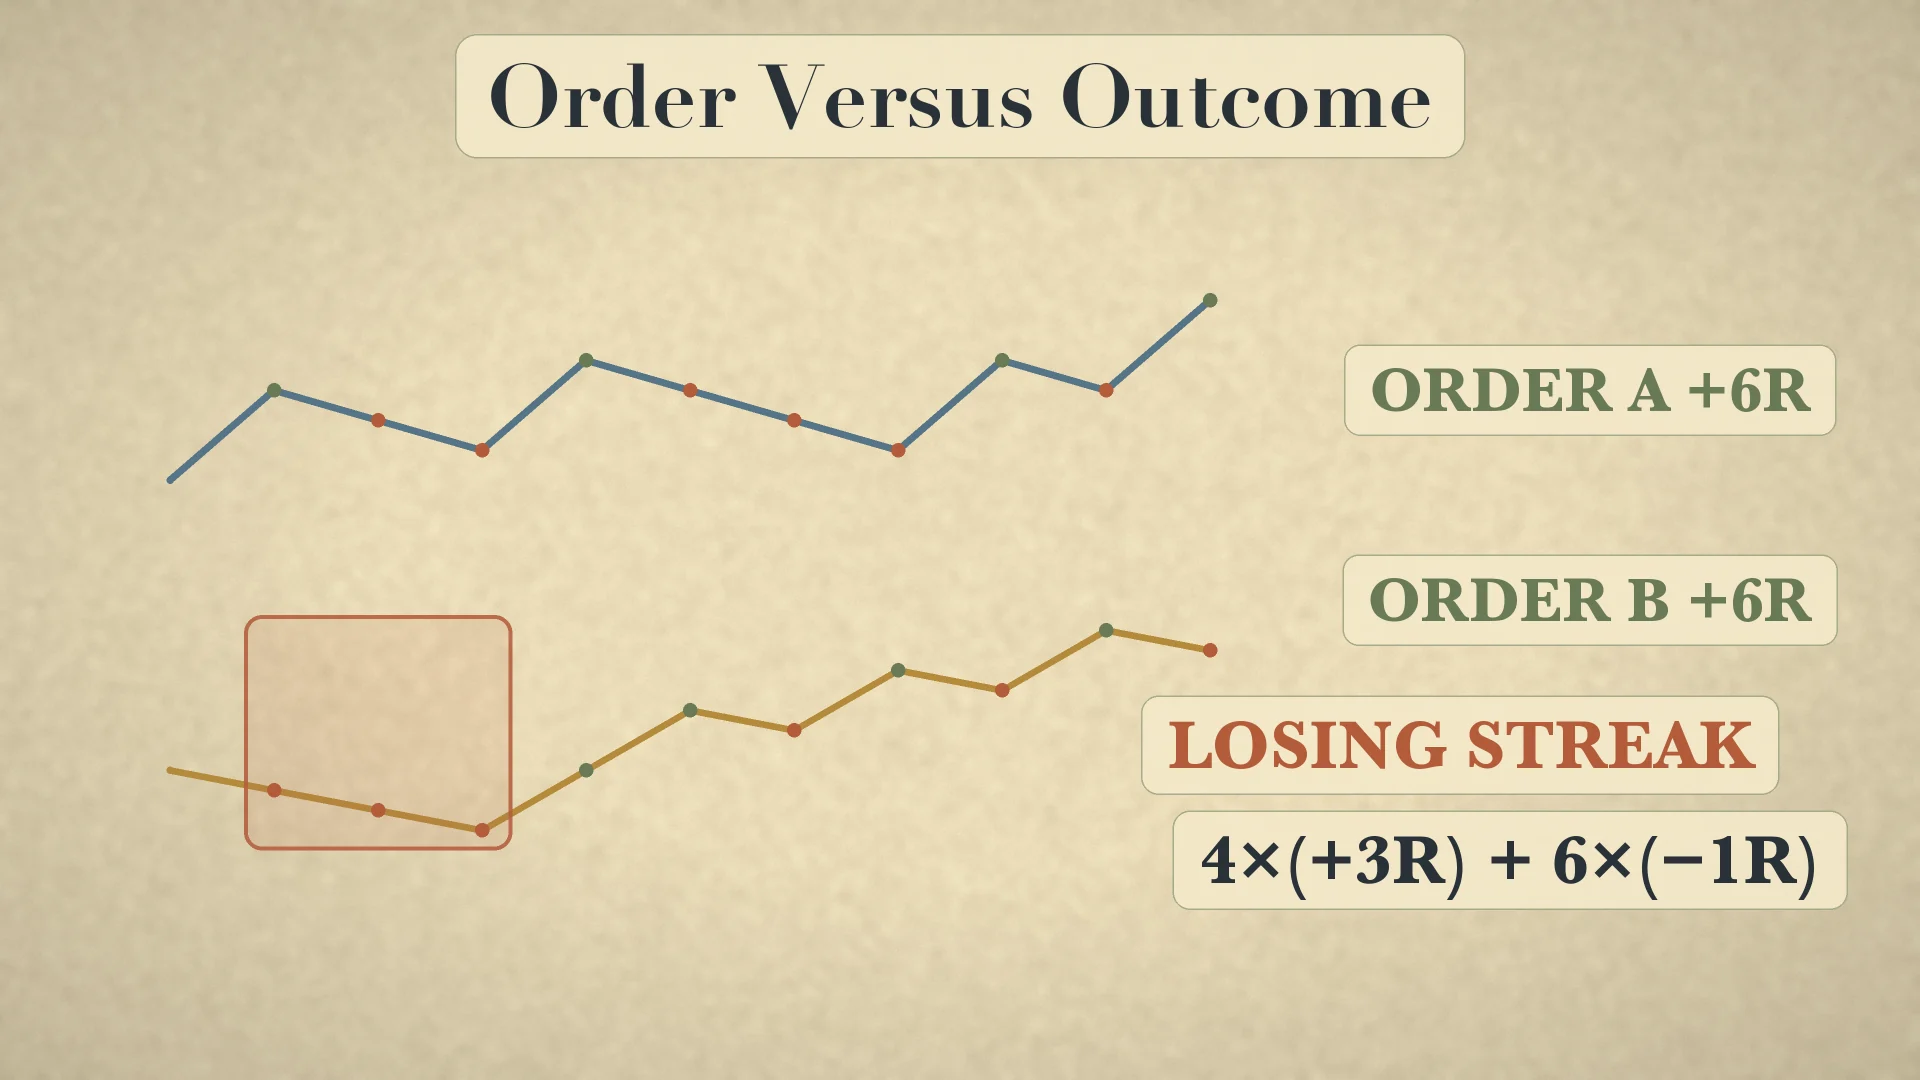
กำหนด entry/stop/R ก่อน → บันทึกผลจริงรวม cost → คำนวณ win%, AvgWinR, AvgLossR → expectancy → ตรวจลำดับและ streak → นิยาม practical ruin → ทดสอบ out of sample
ข้อผิดพลาดคือสมมติ outcome เท่ากัน เปลี่ยน R ย้อนหลัง ใช้ target แทน realized average และคิดว่า positive expectancy ทำนายครั้งหน้า สูตรตรวจเลขได้แต่ไม่พิสูจน์ live edge, gap, slippage หรือ survival
แผนภาพการสอน
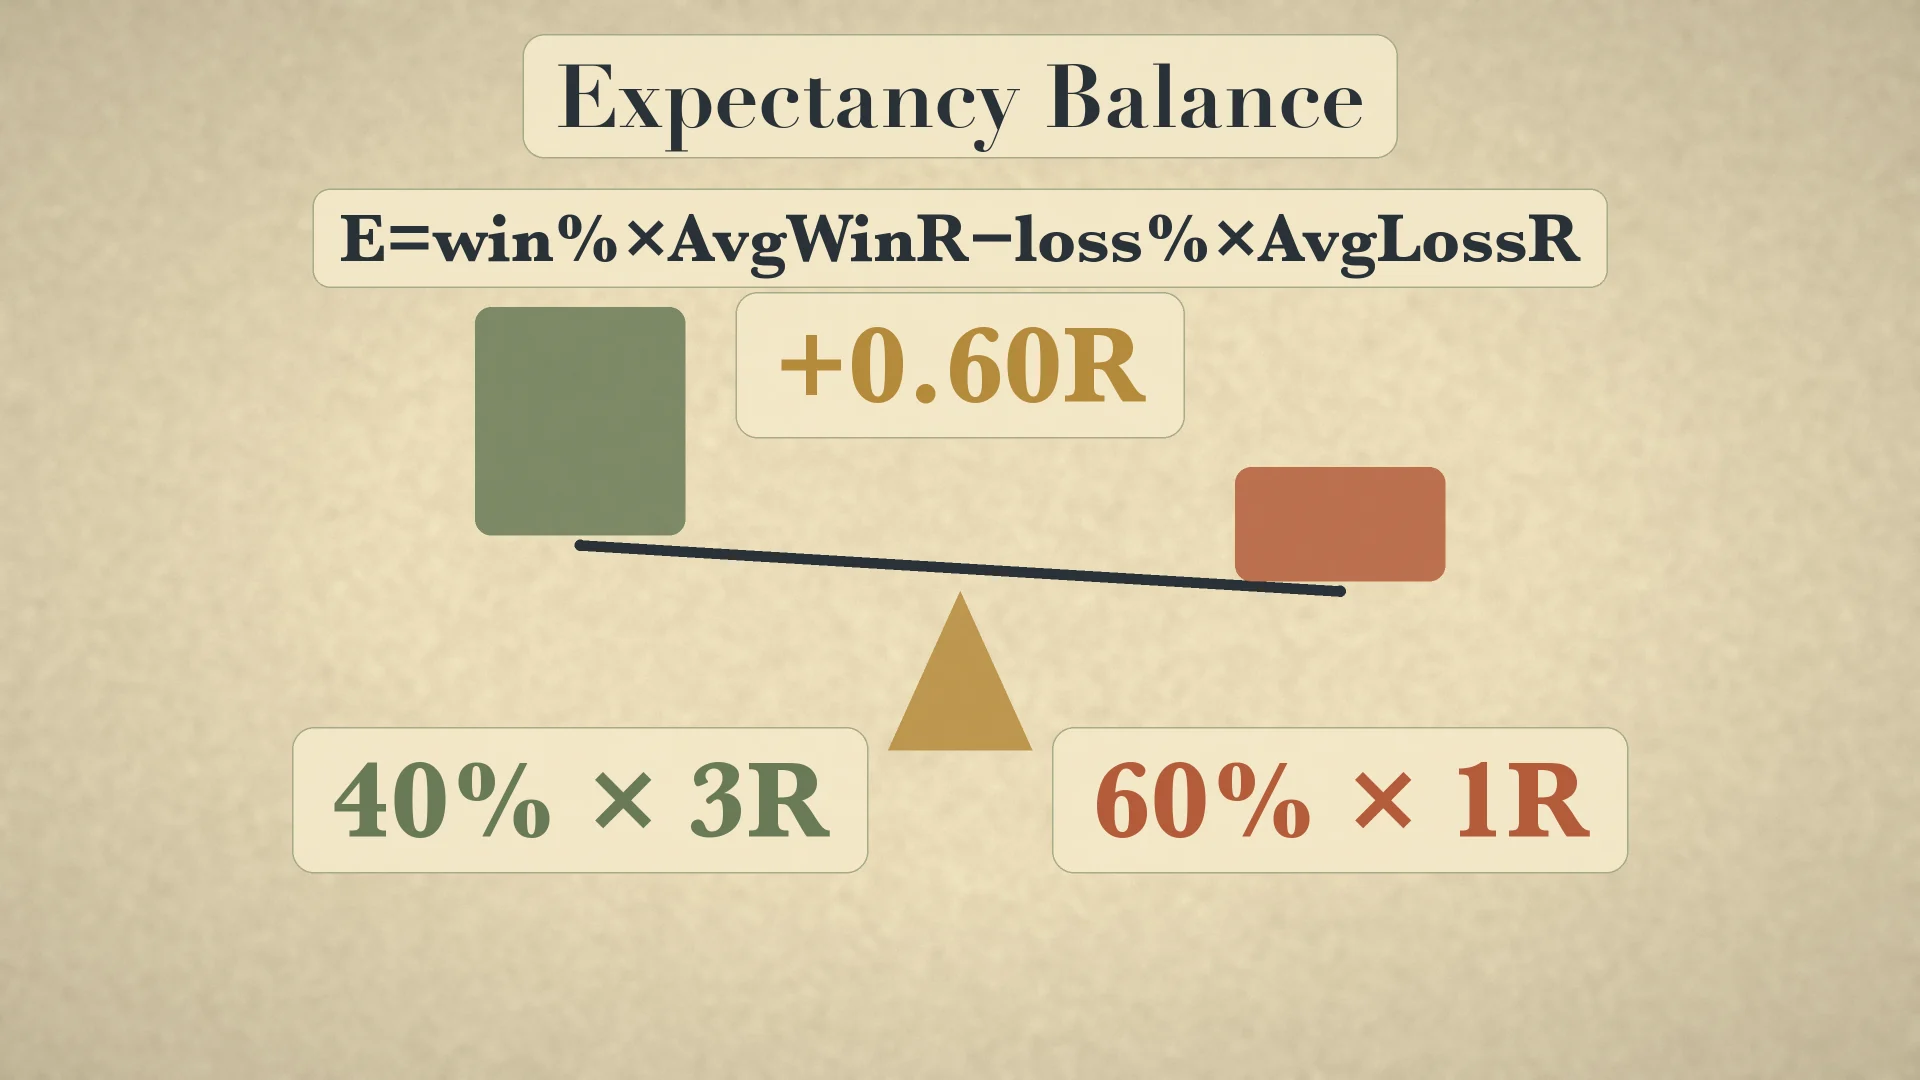
อภิธานศัพท์
- ความน่าจะเป็น
- ตัวเลข 0–1 ที่อธิบายโอกาสภายใต้เงื่อนไขที่ระบุ
- เงื่อนไขเท่าเทียม
- กฎ เดิมพัน และอุปกรณ์ยุติธรรมที่เทียบกันได้ก่อนถือว่าผลเป็นธรรม
- R
- จำนวนเงินที่เสี่ยงจาก entry ถึง stop ตั้งแต่ต้น
- Expectancy
- ผลเฉลี่ยต่อเทรดที่ถ่วงด้วยความน่าจะเป็น
- Win rate คุ้มทุน
- เมื่อขาดทุน 1R และไม่มีต้นทุน: 1/(1+AvgWinR)
- กฎจำนวนมาก
- ภายใต้สมมติฐานคงที่ที่เหมาะสม ค่าเฉลี่ยตัวอย่างเข้าใกล้ค่าคาดหมายเมื่อจำนวนครั้งเพิ่ม
คำถามที่พบบ่อย
win rate 60% พิสูจน์ edge ไหม
ไม่ ถ้ากำไรเฉลี่ยเล็กเกินไป 60% ยังมี expectancy ติดลบได้
expectancy บวกทำนายเทรดถัดไปไหม
ไม่ มันอธิบายค่าเฉลี่ยระยะยาวภายใต้สมมติฐานคงที่
หนึ่ง R คืออะไร
จำนวนเงินที่เสี่ยงไว้ตั้งแต่ entry ถึง stop
เสี่ยง 1% ป้องกันการพังไหม
ไม่ เพียงชะลอการลดลง gap ค่าธรรมเนียม leverage และ edge ที่หายยังทำให้พังได้
แหล่งอ้างอิง
- MacTutor History of Mathematics: Gerolamo Cardano — mathshistory.st-andrews.ac.uk
- University of Bologna: Gerolamo Cardano — www.unibo.it
- Mathematical Association of America: The Book on Games of Chance — old.maa.org
- MAA: Cardano and the mathematical treatment of chance — old.maa.org
- University of Milan: Cardano Opera Omnia — cardano.unimi.it
- CME Group: The Mathematics of Trading Success — www.cmegroup.com
- Wolfram MathWorld: Law of Large Numbers — mathworld.wolfram.com
เนื้อหาเพื่อการศึกษาเท่านั้น ไม่ใช่คำแนะนำลงทุนหรือการรับประกันผลลัพธ์