สรุปสั้น
- ทำไม: โลกต้องการดอลลาร์ สหรัฐฯ เลยต้องปล่อยดอลลาร์ออกไปเรื่อยๆ จนดอลลาร์ในมือต่างชาติมีมากกว่าทองที่สหรัฐฯ มี (Triffin dilemma) แถมค่าใช้จ่ายสงครามเวียดนามกับ Great Society ยังเพิ่มแรงกดดัน
- ใคร: ประธานาธิบดีคนที่ 37 ริชาร์ด นิกสัน (Richard Nixon) กับที่ปรึกษา 15 คนที่แคมป์เดวิด 13–15 ส.ค. 1971 มีรัฐมนตรีว่าการกระทรวงการคลังสหรัฐฯ จอห์น คอนนัลลี (John Connally) ประธานธนาคารกลางสหรัฐฯ อาร์เธอร์ เบิร์นส์ (Arthur Burns) และปลัดฝ่ายการเงินกระทรวงการคลังสหรัฐฯ พอล วอลเคอร์ (Paul Volcker)
- อำนาจอะไร: คืน 15 ส.ค. 1971 ประกาศ "ระงับชั่วคราว" การแลกดอลลาร์เป็นทอง ตรึงราคาและค่าจ้าง 90 วัน และเก็บภาษีนำเข้าเพิ่ม 10%
- ผล: ราคาทางการขยับเป็น 38 ดอลลาร์ (ธ.ค. 1971) ค่าเงินลอยตัว (มี.ค. 1973) คนอเมริกันถือทองได้อีกครั้ง (31 ธ.ค. 1974) และทองแตะ 850 ดอลลาร์ที่ลอนดอน (21 ม.ค. 1980)
เปิดเรื่อง: 9 โมงเย็น วันอาทิตย์
ตอนที่แล้ว (S1·1) เราเล่าตั้งแต่ปี 1933 มาจบที่โรงแรมกลางภูเขาเบรตตันวูดส์ปี 1944 ใครถือทองมากที่สุด คนนั้นได้เขียนกติกา และกติกาที่เขียนคือ ดอลลาร์ผูกกับทองที่ 35 ดอลลาร์ต่อออนซ์ สกุลอื่นทั้งโลกผูกกับดอลลาร์อีกที
ตอนนี้ขอเปิดฉากแบบนี้ครับ วันอาทิตย์ที่ 15 สิงหาคม 1971 เวลา 9 โมงเย็น ในห้องทำงานรูปไข่ ทำเนียบขาว นิกสันนั่งหน้ากล้องทีวี แล้วพูดประโยคหนึ่งที่ฟังเผินๆ เหมือนเรื่องเทคนิคบัญชี
"I have directed Secretary Connally to suspend temporarily the convertibility of the dollar into gold…"
แปลไทยง่ายๆ คือ "ผมสั่งให้รัฐมนตรีคลังระงับการแลกดอลลาร์เป็นทองชั่วคราว"
จำคำว่า "ชั่วคราว" ไว้นะ เพราะเรื่องตลกร้ายของตอนนี้คือ คำว่าชั่วคราวคำนั้น อยู่มาจนถึงวันนี้
โซ่ที่ผูกดอลลาร์กับทองไว้ 27 ปี ขาดในคืนนั้น แต่โซ่ไม่ได้ขาดเพราะใครตื่นมาแล้วอยากตัด มันสึกมาเป็นสิบปี ตอนนี้เราจะไล่ดูว่ามันสึกตรงไหน ใครเป็นคนตัด ตัดด้วยอำนาจอะไร แล้วหลังตัด ราคาทองที่ถูกล็อกไว้ที่ 35 ดอลลาร์มาเกือบสี่สิบปี (นับจากปี 1934) วิ่งไปไหน
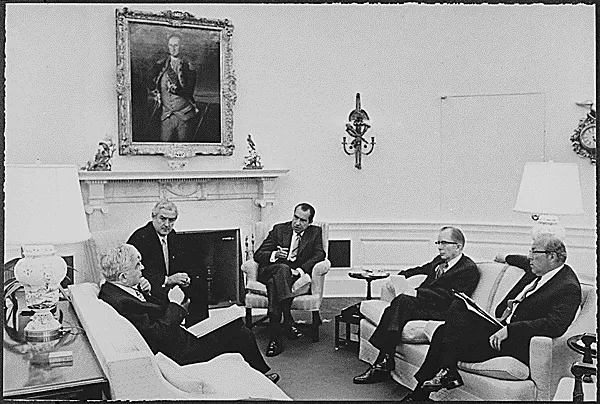
ภาพ: White House Photo Office (Nixon) / U.S. National Archives · Public domain · ที่มา · via Wikimedia Commons

องก์ 1: ทำไมโซ่เริ่มสึก — ปัญหาที่ไม่มีทางออก
ปัญหาของคนถือกุญแจ
ระบบเบรตตันวูดส์มีจุดอ่อนฝังอยู่ตั้งแต่วันแรก คนที่ชี้ให้เห็นชัดที่สุดคือนักเศรษฐศาสตร์ คุณโรเบิร์ต ทริฟฟิน (Robert Triffin) จนปัญหานี้ถูกเรียกตามชื่อเขาว่า Triffin dilemma
เล่าแบบเทรดเดอร์คุยกันนะ โลกทั้งใบใช้ดอลลาร์ค้าขายและเก็บเป็นทุนสำรอง แปลว่าโลกต้องการดอลลาร์เพิ่มขึ้นเรื่อยๆ ตามเศรษฐกิจที่โต แล้วดอลลาร์ออกไปนอกอเมริกาได้ทางไหน ทางหลักคือสหรัฐฯ ต้องขาดดุล ซื้อของจากโลกมากกว่าขาย จ่ายเงินออกไปมากกว่ารับเข้า
แต่ยิ่งขาดดุลนาน ดอลลาร์ในมือต่างชาติก็ยิ่งกองสูง และทุกใบในกองนั้น ตามกติกา เอามาขอแลกทองที่ 35 ดอลลาร์ได้ ขณะที่ทองในห้องนิรภัยอเมริกามีจำนวนจำกัด
Federal Reserve History สรุปไว้ตรงๆ ว่า ประเทศเจ้าของเงินสกุลสำรองที่ต้องขาดดุลต่อเนื่องเพื่อป้อนเงินให้โลก จะทำให้เงินของตัวเองน่าถือน้อยลง ช่วงแรกหลังสงคราม สหรัฐฯ ถือทองทางการราวสองในสามของโลก แต่พอเข้าทศวรรษ 1960 ดอลลาร์ที่ต่างชาติถืออยู่มีมากกว่าทองที่สหรัฐฯ มี แล้ว
นี่คือทางตันแท้ๆ ถ้าสหรัฐฯ หยุดขาดดุล โลกก็ขาดสภาพคล่อง ถ้าขาดดุลต่อ ความเชื่อว่า "ดอลลาร์ = ทอง" ก็ค่อยๆ เป็นเรื่องโกหก เหมือนโบรกเกอร์ที่รับฝากของลูกค้าแล้วออกใบรับฝากเกินของในโกดัง ตราบใดที่ไม่มีใครมาขอถอนพร้อมกัน ทุกอย่างก็ดูปกติ
(แหล่งรองระบุว่า ทริฟฟินเตือนเรื่องนี้ต่อคณะกรรมาธิการเศรษฐกิจร่วมของรัฐสภาราวปลายปี 1960 และมีแหล่งรองประมาณว่าถึงปี 1971 ดอลลาร์ในมือธนาคารกลางต่างชาติมีหลายเท่าของทองสหรัฐฯ ตัวเลขเป๊ะๆ แต่ละแหล่งไม่ตรงกัน เราจึงขอพูดแค่ว่า "หลายเท่า")
เวียดนาม + Great Society = เงินออกสองทาง
ช่วงกลางทศวรรษ 1960 รัฐบาลของประธานาธิบดีคนที่ 36 ลินดอน บี. จอห์นสัน (Lyndon B. Johnson) ใช้เงินสองก้อนใหญ่พร้อมกัน ก้อนแรกคือโครงการสังคม Great Society ก้อนที่สองคือสงครามเวียดนาม Fed History บอกว่าสองก้อนนี้ทำให้งบประมาณตึง และ "ความไม่สมดุลทางการคลังที่โตขึ้นทำให้นโยบายการเงินยากขึ้น"
แปลเป็นภาษาตลาด เงินดอลลาร์ถูกใช้จ่ายออกไปเร็วกว่าทองที่มีรองรับ ใครที่ถือดอลลาร์อยู่นอกประเทศก็เริ่มคิดเหมือนกันหมด "ถ้าดอลลาร์จะเสื่อมค่า เอาไปแลกทองที่ 35 ตอนนี้ไม่ดีกว่าเหรอ"
สัญญาณแรก: ลอนดอนดันทองไป 40
ตลาดไม่รอให้รัฐบาลยอมรับ วันที่ 20 ตุลาคม 1960 ตลาดทองลอนดอนเกิดแรงซื้อจนราคาพุ่งไปถึง 40 ดอลลาร์ สูงกว่าราคาทางการ 35 ไปเกือบ 15%
ลองนึกภาพนะ ราคาทางการบอก 35 แต่ตลาดจริงซื้อขายกันที่ 40 ช่องว่างแบบนี้คือเชิญชวนให้คนเก็งกำไร เอาดอลลาร์ไปขอแลกทองที่ 35 กับทางการ แล้วเอาทองไปขายตลาดที่ 40 ถ้าปล่อยไว้ ทองสหรัฐฯ ไหลออกไม่หยุด
London Gold Pool: กลุ่มธนาคารกลางช่วยกันกดราคา
คำตอบของฝั่งทางการคือรวมหัวกัน วันที่ 1 พฤศจิกายน 1961 ธนาคารกลาง 8 แห่ง ได้แก่ อังกฤษ เยอรมนีตะวันตก สวิตเซอร์แลนด์ เนเธอร์แลนด์ เบลเยียม อิตาลี ฝรั่งเศส และสหรัฐฯ ตั้ง London Gold Pool หลักการง่ายมาก ราคาทองในตลาดขึ้นเมื่อไหร่ กองกลางก็เทขายทองออกมากดให้กลับมาแถวๆ 35
ในภาษาเทรดเดอร์ นี่คือการ defend level กำแพงขายขนาดใหญ่ที่คอยกดราคาไว้ไม่ให้ทะลุ และใครเทรดมานานจะรู้ว่า กำแพงที่ต้องใช้ของจริงไปป้องกัน มันอยู่ได้นานเท่าที่ของยังไม่หมด
Fed History บอกว่ากลไกนี้ทำงานได้ราว 6 ปี ระหว่างนั้น Fed ก็เปิด swap line กับธนาคารกลางอื่น เริ่มจาก Bank of France ในเดือนมีนาคม 1962 สิ้นปี 1962 มี 9 ธนาคารกลาง วงเงินรวมสูงสุดราว 900 ล้านดอลลาร์ ทั้งหมดนี้คือการซื้อเวลา
มีนาคม 1968: กำแพงแตก
ฝรั่งเศสถอนตัวจาก Pool และในเดือนมีนาคม 1968 Pool ก็ล่ม ทางการเปลี่ยนไปใช้ ระบบสองชั้น (two-tier)
- ชั้นทางการ: ทองทางการใช้ชำระกันระหว่างธนาคารกลางเท่านั้น
- ชั้นตลาด: เลิกขายทองทางการเข้าตลาดเอกชน ปล่อยราคาตลาดวิ่งไปตามแรงซื้อขาย
ตรงนี้สำคัญมาก เพราะตั้งแต่ปี 1968 โลกมีราคาทองสองราคาแล้ว ราคาที่รัฐบาลบอก กับราคาที่ตลาดจ่ายจริง และเมื่อไหร่ที่ราคาสองตัวแยกจากกัน ราคาที่ "ผิด" สักวันต้องขยับตามราคาที่ "จริง"
องก์ 2: ใครอยู่ในห้อง — แคมป์เดวิด 13–15 ส.ค. 1971
ปี 1971 อาการหนักขึ้นทุกด้าน ช่วงปลาย recession 1969–70 การว่างงานขึ้นไปราว 6% เงินเฟ้อ CPI 5.4%
วันศุกร์ที่ 13 สิงหาคม 1971 นิกสันพาที่ปรึกษา 15 คน ขึ้นไปที่ แคมป์เดวิด บ้านพักบนเขาของประธานาธิบดี อยู่กันสามวัน 13–15 สิงหาคม คนสำคัญในห้องมีดังนี้
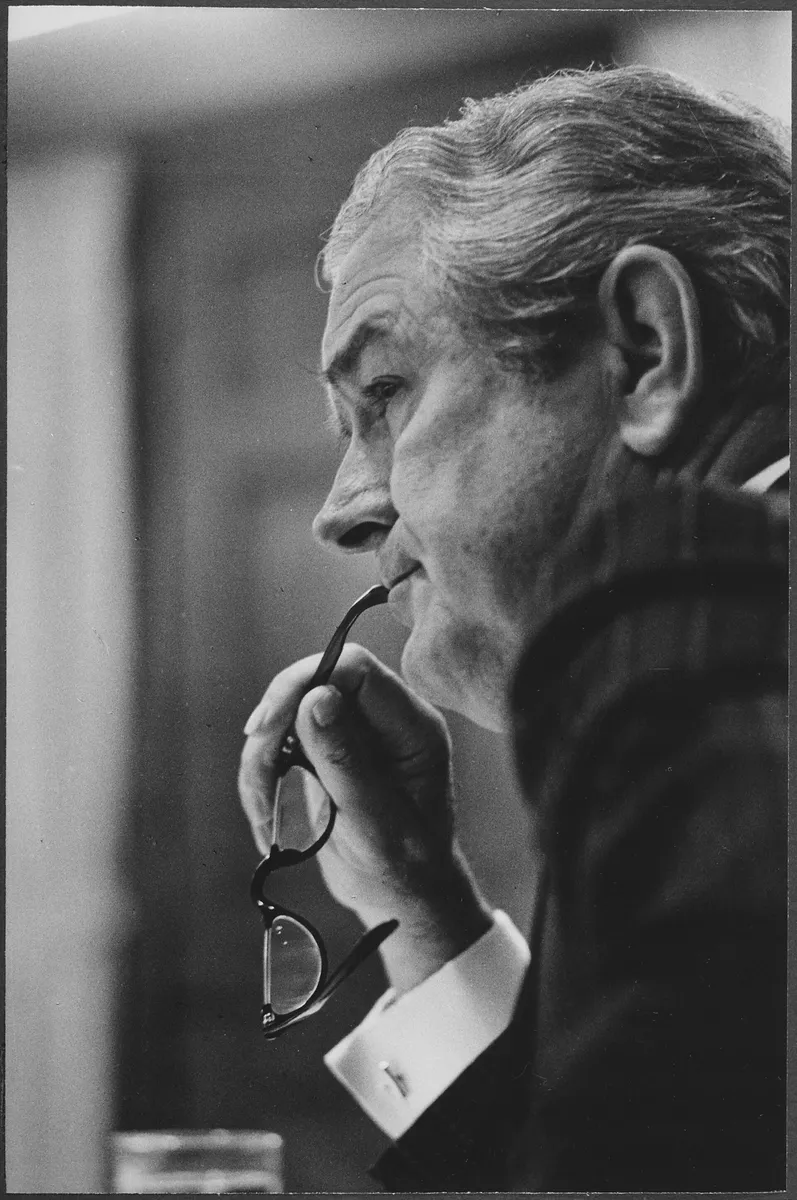
ภาพ: Byron Schumaker, White House photographer / U.S. National Archives (NARA 194732) · Public domain · ที่มา · via Wikimedia Commons
คอนนัลลี — รัฐมนตรีว่าการกระทรวงการคลังสหรัฐฯ คนที่นิกสันสั่งให้ "ระงับการแลก" ตามประโยคในคำแถลง เป็นคนถือกุญแจห้องนิรภัยทองโดยตำแหน่ง เกร็ดเล็กๆ คือภาพถ่ายทางการของเขาในหอจดหมายเหตุสหรัฐฯ ลงวันที่ 15 ส.ค. 1971 วันเดียวกับคำแถลงพอดี
เบิร์นส์ — ประธานธนาคารกลางสหรัฐฯ ประธาน Fed ตั้งแต่ปี 1970 ถึง 1978 Fed History บันทึกว่าเบิร์นส์มองว่าเงินเฟ้อยุคนั้นมาจากแรงที่อยู่นอกการควบคุมของ Fed เช่น สหภาพแรงงาน ราคาอาหาร พลังงาน และต่อมาคือ OPEC จำชื่อนี้ไว้ เพราะมุมมองแบบนี้จะเป็นต้นเรื่องของปัญหาในทศวรรษต่อมา
วอลเคอร์ — ปลัดฝ่ายการเงินกระทรวงการคลังสหรัฐฯ (Under Secretary for Monetary Affairs) ตอนนั้นยังเป็นข้าราชการระดับรอง แต่อีกแปดปีต่อมา ชื่อนี้จะกลายเป็นตัวเอกของบทสุดท้าย
ชูลทซ์ — ผู้อำนวยการสำนักงบประมาณ (OMB) อยู่ในห้องตามบันทึกของกระทรวงการต่างประเทศสหรัฐฯ
ที่น่าสนใจคือคนที่ไม่ได้อยู่ในห้อง กระทรวงการต่างประเทศสหรัฐฯ บันทึกไว้ว่า รัฐมนตรีว่าการกระทรวงการต่างประเทศสหรัฐฯ วิลเลียม โรเจอร์ส (William Rogers) และที่ปรึกษาด้านความมั่นคง เฮนรี คิสซินเจอร์ (Henry Kissinger) ไม่ได้ร่วมประชุม การตัดสินใจที่เขย่าการเงินทั้งโลก ถูกคิดในห้องที่ไม่มีนักการทูตตัวหลักนั่งอยู่เลย
องก์ 3: ใช้อำนาจอะไร — แพ็กเกจสามหมัดคืน 15 ส.ค.
คำแถลงคืนนั้นมีชื่อว่า "The Challenge of Peace" และนโยบายทั้งชุดเรียกว่า New Economic Policy ใจความมีสามหมัด
หมัดที่ 1: ปิดหน้าต่างทอง "ระงับชั่วคราว" การแลกดอลลาร์เป็นทองหรือสินทรัพย์สำรองอื่น คนที่โดนตรงๆ คือรัฐบาลและธนาคารกลางต่างชาติ เพราะประชาชนอเมริกันห้ามถือทองอยู่แล้วตั้งแต่ปี 1933 (เรื่องใน S1·1) Fed History เรียกเหตุการณ์นี้ว่าการปิด "gold window"
หมัดที่ 2: ตรึงราคาและค่าจ้างทั่วประเทศ 90 วัน Fed History ระบุว่าเป็นการคุมราคาค่าจ้างครั้งแรกในยามไม่มีสงคราม
หมัดที่ 3: ภาษีนำเข้าเพิ่ม 10% คำในคำแถลงคือ "an additional tax of 10 percent on goods imported into the United States" ส่วนกระทรวงการต่างประเทศสหรัฐฯ ระบุว่าใช้กับสินค้านำเข้าที่ต้องเสียภาษีทั้งหมด ในมุมผู้เขียน นี่คือไม้ต่อรอง ถ้าอยากให้ภาษีนี้หายไป ประเทศคู่ค้าต้องยอมปรับค่าเงินตัวเองขึ้น
นิกสันโยนเป้าไปที่ "นักเก็งกำไร" ด้วย กระทรวงการต่างประเทศสหรัฐฯ ยกประโยคของเขาว่า "We must protect the dollar from the attacks of international money speculators" ต้องปกป้องดอลลาร์จากการโจมตีของนักเก็งกำไรเงินตราระหว่างประเทศ
ถ้ามองแบบคนเทรด ประโยคนี้น่าสนใจนะ เพราะนักเก็งกำไรไม่ได้สร้างช่องว่างระหว่าง 35 กับราคาจริง เขาแค่เห็นช่องว่างนั้นก่อน (มุมนี้เป็นความเห็นของผู้เขียน ไม่ใช่ข้อเท็จจริงทางประวัติศาสตร์)
อำนาจจริงอยู่ตรงไหน
ปี 1944 สหรัฐฯ ได้เขียนกติกาเพราะถือทองมากที่สุด ปี 1971 สหรัฐฯ ฉีกกติกาได้เพราะถืออย่างอื่นที่ใหญ่กว่า คือดอลลาร์ที่ทั้งโลกยังต้องใช้ ตลาดที่ใหญ่ที่สุดที่ทุกคนอยากขายของเข้า และภาษี 10% ที่วางไว้บนโต๊ะเจรจา (มุมวิเคราะห์ของผู้เขียน)
หมายความว่าคืนนั้นเกมเปลี่ยนจาก "ใครถือทอง คนนั้นคุมเกม" เป็น "ใครถือตลาด คนนั้นคุมเกม"
องก์ 4: ซ่อมโซ่ที่ขาด — Smithsonian 1971 ถึงลอยตัว 1973
ธันวาคม 1971: ราคาทางการใหม่ 38 ดอลลาร์
สี่เดือนต่อมา กลุ่ม G-10 ได้ข้อตกลงที่เรียกว่า Smithsonian Agreement ตั้งค่าเงินใหม่รอบดอลลาร์ที่ลดค่า สาระคือ
- สหรัฐฯ จะเสนอรัฐสภาให้ลดค่าดอลลาร์เทียบทองเป็น 38.00 ดอลลาร์ต่อออนซ์ (จาก 35) ตามรายงาน Economic Report of the President ปี 1972
- ญี่ปุ่น สวิตเซอร์แลนด์ และเยอรมนีตะวันตก ปรับค่าเงินขึ้น
- แหล่งรองระบุว่าลงนามวันที่ 18 ธ.ค. 1971 และขยายกรอบให้ค่าเงินแกว่งได้ ±2.25%
นิกสันเรียกข้อตกลงนี้ว่า "the most significant monetary agreement in the history of the world" ข้อตกลงทางการเงินที่สำคัญที่สุดในประวัติศาสตร์โลก
แต่ดูดีๆ นะ ราคาทางการใหม่ 38 ดอลลาร์ เป็นราคาที่ไม่มีใครแลกได้จริง เพราะหน้าต่างทองยังปิดอยู่ มันคือป้ายราคาบนของที่ไม่ขาย
1973: เลิกฝืน
Fed History บอกว่า Smithsonian อยู่ได้ราวสองปี เดือนกุมภาพันธ์ 1973 สหรัฐฯ ลดค่าดอลลาร์รอบสอง และเดือนมีนาคม 1973 G-10 ยอมรับสภาพ หกชาติในประชาคมยุโรปผูกค่าเงินกันเองแล้วลอยตัวร่วมกันเทียบดอลลาร์ กระทรวงการต่างประเทศสหรัฐฯ ถือว่านี่คือจุดจบจริงของระบบค่าเงินคงที่แบบเบรตตันวูดส์
ตั้งแต่นั้นมา ค่าเงินที่เราเห็นวิ่งบนกราฟ forex ทุกวัน คือผลผลิตของเดือนมีนาคม 1973 นี่เอง
องก์ 5: ดอลลาร์ในฐานะไอคอน — กระดาษที่เลิกสัญญาจ่ายทอง
ขอพักเรื่องการเมืองแป๊บหนึ่ง แล้วมาดูของจริงในกระเป๋าเงินกัน เพราะเรื่องโซ่ขาด มันเห็นได้ชัดที่สุดบนตัวธนบัตร
ยุคที่กระดาษคือใบรับฝากทอง
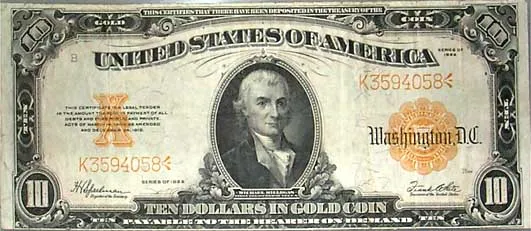
ภาพ: ธนบัตรสหรัฐฯ (งานของรัฐบาลกลาง) · Public domain · ที่มา · via Wikimedia Commons

ย้อนไปยุคก่อน 1933 สหรัฐฯ มีธนบัตรชนิดที่เรียกว่า Gold Certificate ตัวกระดาษเองคือใบรับฝากทอง ถือใบนี้ = มีสิทธิ์ในทองจริง (S1·1 เราเห็นใบ 100,000 ดอลลาร์ปี 1934 ที่ใช้เฉพาะระหว่างธนาคาร Fed ไปแล้ว)
1957: คำว่า "In God We Trust" ขึ้นธนบัตร
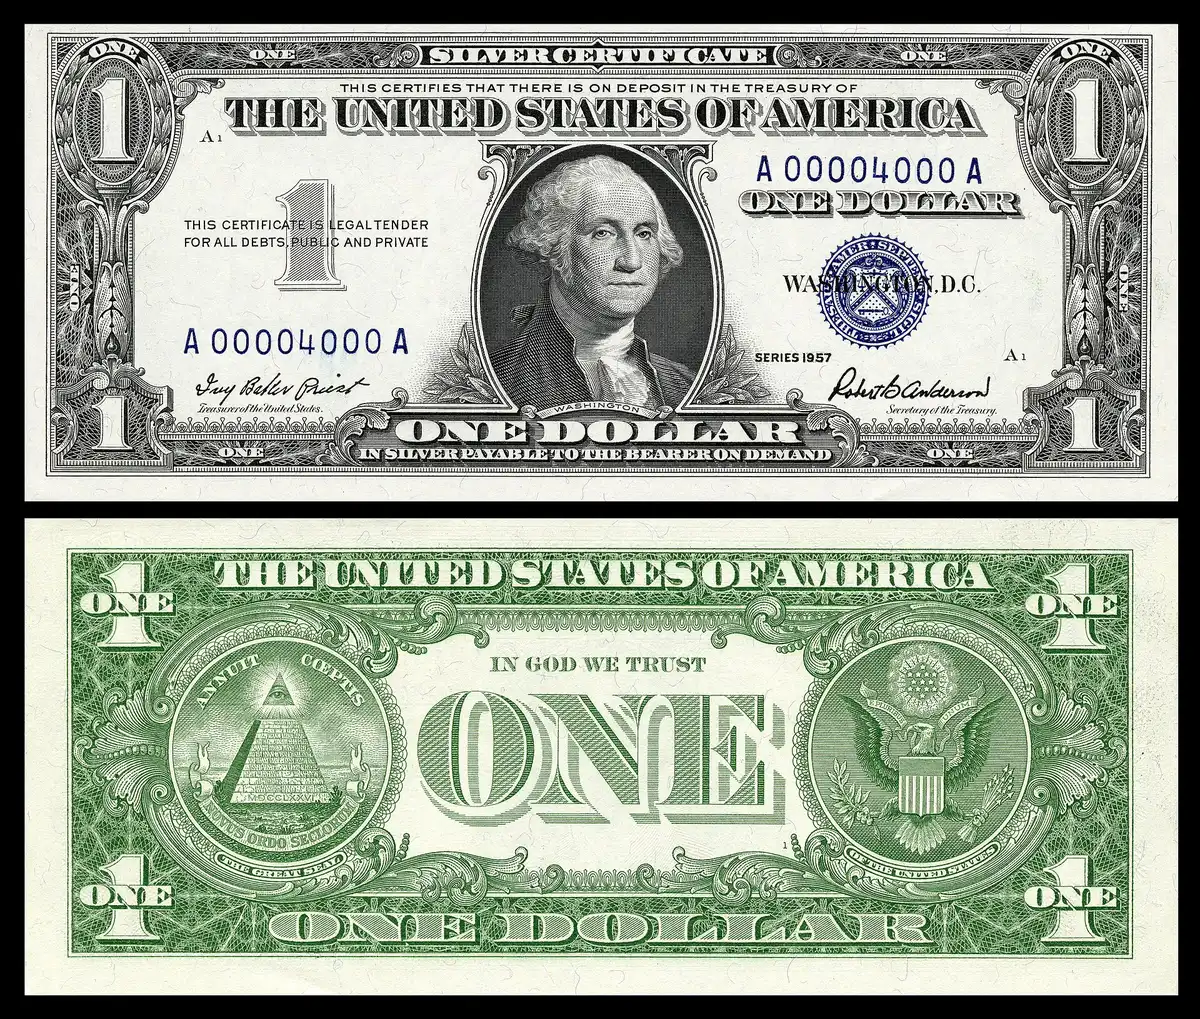
ภาพ: National Museum of American History (สแกน) · ธนบัตรสหรัฐฯ Public domain · ที่มา · via Wikimedia Commons

เกร็ดที่หลายคนไม่รู้ คำว่า "In God We Trust" ไม่ได้อยู่บนธนบัตรตั้งแต่ก่อตั้งประเทศ กฎหมายเดือนกรกฎาคม 1955 กำหนดให้พิมพ์คำนี้บนเงินทุกชนิด และธนบัตรใบแรกที่มีคำนี้คือ Silver Certificate 1 ดอลลาร์ ซีรีส์ 1957 ออกใช้วันที่ 1 ตุลาคม 1957 ส่วนธนบัตร Federal Reserve Note ตามมาในซีรีส์ 1963 (อ้างอิงรายงานสภาผู้แทนฯ สหรัฐฯ House Report 112-47)
Silver Certificate ใบนี้ยังเป็นใบรับฝากเนื้อเงิน (silver) อยู่ แหล่งรองระบุว่า ปี 1963 สภาตัดสินใจหยุดออก Silver Certificate และหลายแหล่งระบุว่าการแลกเป็นเนื้อเงินจบลงราวเดือนมิถุนายน 1968 ปีเดียวกับที่ London Gold Pool ล่ม
หลัง 1971: กระดาษที่เป็นแค่ "legal tender"
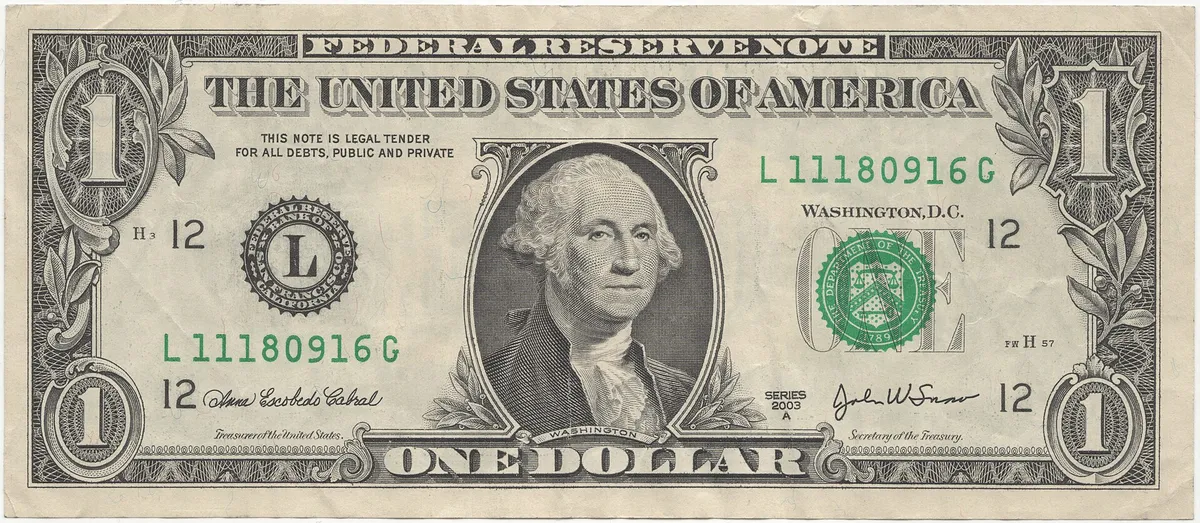
ภาพ: ธนบัตรสหรัฐฯ (งานของรัฐบาลกลาง) · Public domain · ที่มา · via Wikimedia Commons

ทีนี้ลองหยิบธนบัตรดอลลาร์ใบปัจจุบันมาอ่านดู บนหน้าธนบัตรเขียนว่า "This note is legal tender for all debts, public and private" ใบนี้ใช้ชำระหนี้ได้ตามกฎหมาย จบแค่นั้น ไม่มีคำว่าแลกทอง ไม่มีคำว่าแลกเงิน
หลังปี 1971 ดอลลาร์จึงยืนอยู่บนสามขาเท่านั้น คือ กฎหมาย ความเชื่อ และการที่ทั้งโลกยังต้องใช้มัน ตัวธนบัตรเลยกลายเป็นไอคอนมากกว่าใบรับฝาก ภาพหน้าวอชิงตัน ตราสีเขียว ตัวเลข 1 ที่มุม คือสัญลักษณ์ของอำนาจที่ไม่ต้องมีทองรองรับ
ไม่แปลกที่วงการศิลปะจะหยิบดอลลาร์ไปเล่น แหล่งรองระบุว่า คุณแอนดี วอร์ฮอล (Andy Warhol) ทำงานชุดธนบัตรดอลลาร์ช่วงราวปี 1962 และชุด "Dollar Sign" ราวปี 1981 (ในบทความนี้เราขอเอ่ยถึงชื่อเท่านั้น ไม่นำภาพผลงานมาลง เพราะเป็นงานมีลิขสิทธิ์ ภาพที่ใช้ทั้งหมดเป็นภาพธนบัตรจริงซึ่งเป็นงานของรัฐบาลสหรัฐฯ)
องก์ 6: ทองหลุดล็อก — 1974 ถือได้ 1980 ทะลุ 850
31 ธันวาคม 1974: ประชาชนอเมริกันถือทองได้อีกครั้ง
41 ปีหลังคำสั่งห้ามถือทองปี 1933 รัฐสภาออกกฎหมาย Public Law 93-373 ลงวันที่ 14 สิงหาคม 1974 ให้ชาวอเมริกันซื้อ ถือ และขายทองได้ แล้วประธานาธิบดีคนที่ 38 เจอรัลด์ ฟอร์ด (Gerald Ford) ออก Executive Order 11825 ให้มีผลวันที่ 31 ธันวาคม 1974 (ตามเอกสารหอจดหมายเหตุสหรัฐฯ)
สังเกตวันที่นะ กฎหมายนี้ลงวันที่ 14 สิงหาคม 1974 สมัยฟอร์ด ไม่ใช่นิกสัน แหล่งทั่วไประบุว่านิกสันลาออกจากตำแหน่งเมื่อ 9 สิงหาคม 1974 ไม่กี่วันก่อนหน้า คนที่ปิดหน้าต่างทองไม่ได้อยู่ทันเห็นวันที่คนอเมริกันได้ทองคืน
ทศวรรษ 1970: เงินเฟ้อกินดอลลาร์
ระหว่างนั้นเงินเฟ้อไม่ได้หยุด Fed History บันทึกว่า
- การคุมราคาสามเฟสระหว่าง 1971–1974 ได้ผลแค่ชั่วคราว
- ตุลาคม 1973 การคว่ำบาตรน้ำมันทำให้ราคาน้ำมันดิบขึ้นสี่เท่า
- ปี 1974 โครงการ WIN (Whip Inflation Now) ของฟอร์ดถูกบันทึกว่าล้มเหลว
- ปี 1979 การปฏิวัติอิหร่านทำให้ราคาน้ำมันขึ้นอีกราวสามเท่า
21 มกราคม 1980: 850 ดอลลาร์
ทองที่ถูกตรึงไว้ 35 ดอลลาร์ตั้งแต่ปี 1934 พอปลดโซ่แล้ว ไม่ได้ค่อยๆ เดิน วันที่ 21 มกราคม 1980 ราคาทองที่ลอนดอนไปถึง 850 ดอลลาร์ (Numismatic News บันทึกว่าที่นิวยอร์กระหว่างวันแตะ 875 แต่ปิดวันนั้นที่ 825)
ลองเทียบตัวเลขดู (คำนวณเอง)
| ตัววัด | 1971 | 1980 | เท่า |
|---|---|---|---|
| ราคาทอง (ดอลลาร์/ออนซ์) | 35 (ราคาทางการ) | 850 (ลอนดอน 21 ม.ค.) | x24.3 |
| ดัชนีราคาผู้บริโภค CPI-U (เฉลี่ยทั้งปี) | 40.5 | 82.4 | x2.03 |
เชิงอรรถ: ทองใช้ราคาทางการปี 1971 เทียบราคาสูงสุดรายวัน ส่วน CPI ใช้ค่าเฉลี่ยทั้งปี ฐานเวลาต่างกัน ตารางนี้ใช้ดูขนาด ไม่ใช่เทียบผลตอบแทนแบบเป๊ะ · สเปกกราฟ: ทองขาขึ้น = ฟ้า, ราคาทางการ 35 = เทา, CPI = เทา
ของแพงขึ้นราวสองเท่า แต่ทองขึ้นยี่สิบสี่เท่า เพราะทองไม่ได้แค่ไล่เงินเฟ้อ มันกำลังชดเชยราคาที่ถูกกดไว้นานหลายสิบปีทีเดียว (มุมวิเคราะห์ของผู้เขียน)
องก์ 7: Volcker shock — คนที่เคยนั่งในห้อง 1971 กลับมาปิดเรื่อง
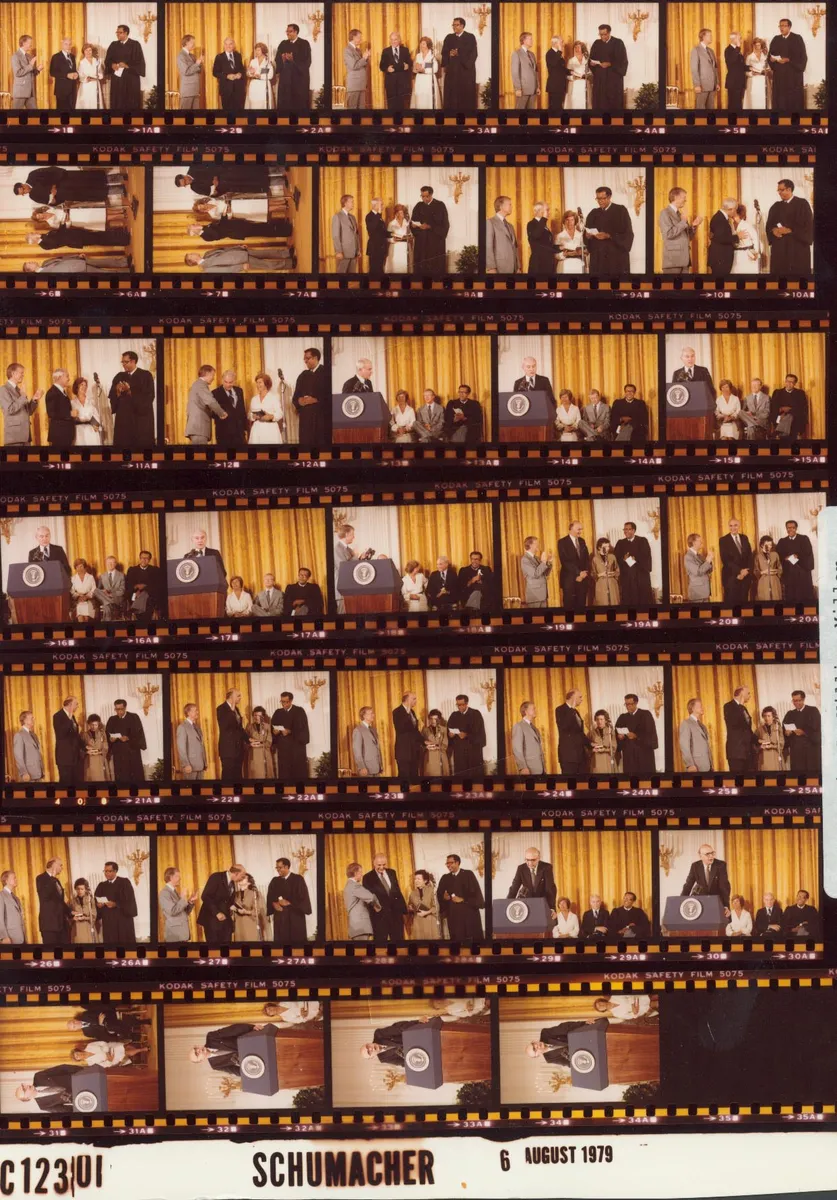
ภาพ: White House Staff Photographers (Carter) / U.S. National Archives via DPLA · Public domain · ที่มา · via Wikimedia Commons

จำวอลเคอร์ ปลัดฝ่ายการเงินกระทรวงการคลังในห้องที่แคมป์เดวิดได้ไหม เดือนสิงหาคม 1979 เขากลับมาในตำแหน่งประธานธนาคารกลางสหรัฐฯ สมัยประธานาธิบดีคนที่ 39 จิมมี คาร์เตอร์ (Jimmy Carter)
วันที่ 6 ตุลาคม 1979 Fed เรียกประชุม FOMC นัดพิเศษ แล้วเปลี่ยนไปคุมปริมาณเงินสำรองของธนาคาร แทนการคุมดอกเบี้ยรายวัน ผลคือดอกเบี้ยถูกปล่อยให้วิ่งขึ้นได้แรงแค่ไหนก็ได้ ตลาดเรียกเหตุการณ์ชุดนี้ว่า Volcker shock
ตัวเลขจาก Fed History
- เงินเฟ้อพีคราวเดือนมีนาคม 1980 ระดับสองหลัก (บทความหนึ่งของ Fed ระบุว่าเกือบ 15% ตาม CPI เทียบปีก่อน อีกบทความระบุ 11.6% ตามตัววัดที่ต่างกัน)
- ดอกเบี้ย fed funds ขึ้นเป็นสถิติ 20% ช่วงปลายปี 1980
- เศรษฐกิจเข้า recession หนัก ก.ค. 1981–พ.ย. 1982 ว่างงานสูงสุด 10.8% ปลายปี 1982
- เงินเฟ้อเฉลี่ยราว 3.5% ช่วงปลายทศวรรษ 1980
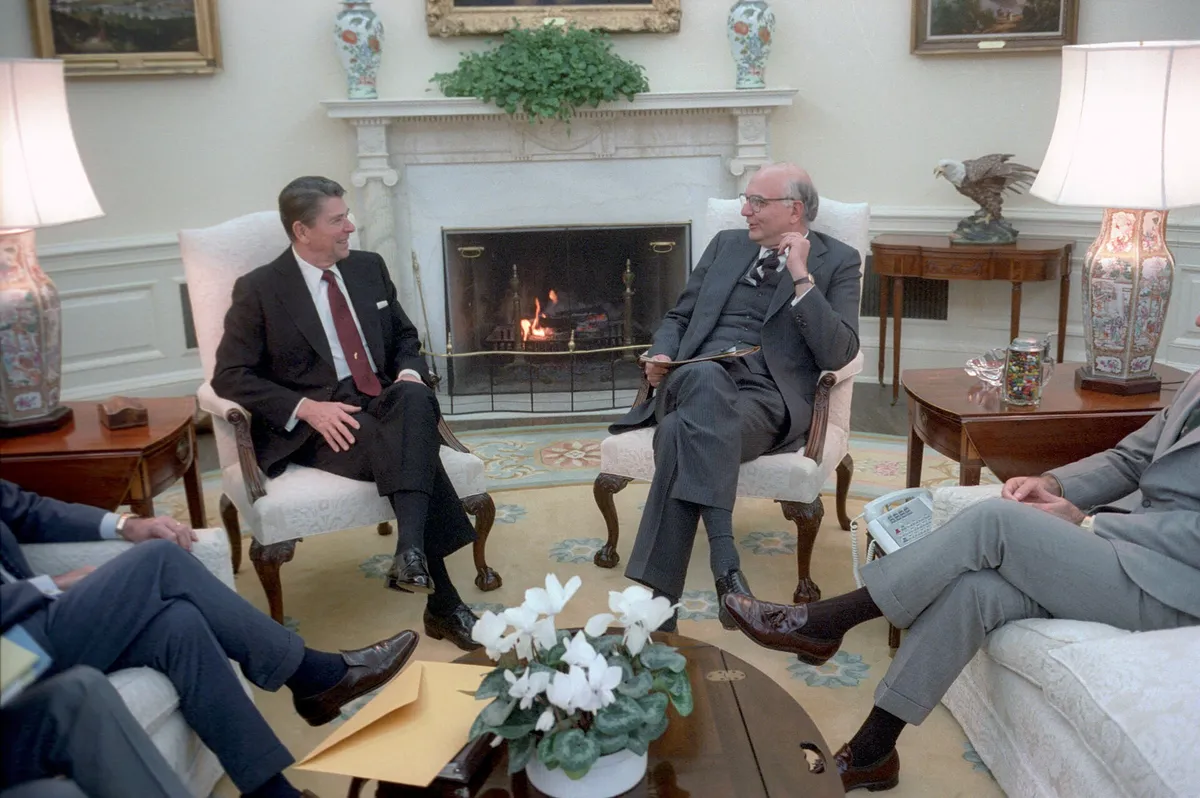
ภาพ: White House Photographic Office (Reagan) / U.S. National Archives via DPLA · Public domain · ที่มา · via Wikimedia Commons

ทำไมเรื่องนี้เกี่ยวกับทอง ปี 1971 ดอลลาร์เสียสมอทองไป ทศวรรษ 1970 เลยไม่มีอะไรมาคุมความน่าเชื่อถือของดอลลาร์ นอกจากคำพูดของธนาคารกลาง และในมุมผู้เขียน คำพูดของ Fed ยุคเบิร์นส์ ตลาดไม่ค่อยเชื่อ วอลเคอร์แทนสมอทองด้วยของที่เจ็บกว่า คือดอกเบี้ยที่สูงพอจะทำให้คนอยากถือดอลลาร์มากกว่าทอง ตลาดทองยุคหลังจากนี้เลยเป็นเรื่องที่ต้องคุยต่อในตอนที่ว่าด้วยทองกับเงินเฟ้อ
วิเคราะห์: 3 มุมที่คนเทรดควรเก็บ
ส่วนนี้เป็นความเห็นและบทวิเคราะห์ของผู้เขียน ไม่ใช่ข้อเท็จจริงทางประวัติศาสตร์
- ราคาที่ถูกกดไว้ด้วยกำแพง สุดท้ายต้องเจอราคาจริง ปี 1960 ตลาดลอนดอนให้สัญญาณแล้ว ปี 1968 กำแพงแตก ปี 1971 ฝ่ายทางการยอมแพ้ สามจังหวะนี้คือรูปแบบเดียวกับแนวต้านที่ถูกเทสต์ซ้ำจนพัง
- "ชั่วคราว" ในภาษารัฐ อาจแปลว่าถาวร การระงับการแลกทองชั่วคราวปี 1971 ไม่เคยถูกยกเลิก อ่านประกาศทางการ ให้ดูว่าอะไรเปลี่ยนจริง ไม่ใช่ดูว่าเขาเรียกมันว่าอะไร
- สมอของเงินเปลี่ยนจากโลหะเป็นความน่าเชื่อถือ หลัง 1971 สิ่งที่คุมค่าดอลลาร์คือนโยบายดอกเบี้ยและความเชื่อในธนาคารกลาง นี่คือเหตุผลที่ทุกวันนี้ข่าว Fed ขยับกราฟทองได้แรงกว่าข่าวเหมืองทอง
ไทม์ไลน์
| วันที่ | เหตุการณ์ | รายละเอียด |
|---|---|---|
| ก.ค. 1944 | เบรตตันวูดส์ | ดอลลาร์ผูกทองที่ 35 สกุลอื่นผูกดอลลาร์ (S1·1) |
| 1957 | "In God We Trust" บนธนบัตร | Silver Certificate 1 ดอลลาร์ ออกใช้ 1 ต.ค. 1957 |
| 20 ต.ค. 1960 | ลอนดอนดันทองไป 40 | ตลาดจริงทิ้งห่างราคาทางการ |
| 1 พ.ย. 1961 | ตั้ง London Gold Pool | 8 ธนาคารกลางช่วยกันกดราคา |
| มี.ค. 1962 | swap line แรกของ Fed | กับ Bank of France |
| มี.ค. 1968 | Gold Pool ล่ม | ฝรั่งเศสถอนตัว เกิดระบบทองสองชั้น |
| 13–15 ส.ค. 1971 | ประชุมแคมป์เดวิด | นิกสัน + ที่ปรึกษา 15 คน (คอนนัลลี เบิร์นส์ วอลเคอร์ ชูลทซ์) |
| 15 ส.ค. 1971 | คำแถลง "The Challenge of Peace" | ระงับแลกทองชั่วคราว · ตรึงราคาค่าจ้าง 90 วัน · ภาษีนำเข้า +10% |
| ธ.ค. 1971 | Smithsonian Agreement | ราคาทองทางการ 38 ดอลลาร์ |
| ก.พ. 1973 | ลดค่าดอลลาร์รอบสอง | — |
| มี.ค. 1973 | ค่าเงินลอยตัว | จบระบบค่าเงินคงที่ |
| ต.ค. 1973 | คว่ำบาตรน้ำมัน | ราคาน้ำมันดิบ x4 |
| 31 ธ.ค. 1974 | ชาวอเมริกันถือทองได้ | P.L. 93-373 + EO 11825 สมัยฟอร์ด |
| ส.ค. 1979 | วอลเคอร์เป็นประธาน Fed | สาบานตน 6 ส.ค. 1979 |
| 6 ต.ค. 1979 | Volcker shock | Fed เปลี่ยนไปคุมปริมาณเงินสำรอง |
| 21 ม.ค. 1980 | ทอง 850 ดอลลาร์ | สถิติที่ลอนดอน (สเปกกราฟ: ฟ้า) |
| ปลายปี 1980 | fed funds 20% | สถิติสูงสุด |
| ก.ค. 1981–พ.ย. 1982 | recession | ว่างงานสูงสุด 10.8% |
บทเรียนหนึ่งประโยค
สัญญาที่ไม่มีของรองรับพอ สุดท้ายต้องถูก "ระงับชั่วคราว" และของที่ถูกกดราคาไว้นาน พอปล่อยแล้วจะวิ่งไกลกว่าที่ใครคาด
คำถามที่พบบ่อย (FAQ)
Nixon Shock คืออะไร คือชุดนโยบายที่ประธานาธิบดีนิกสันประกาศทางทีวีคืนวันที่ 15 ส.ค. 1971 ได้แก่ ระงับการแลกดอลลาร์เป็นทองชั่วคราว ตรึงราคาและค่าจ้าง 90 วัน และเก็บภาษีนำเข้าเพิ่ม 10% ชื่อทางการของคำแถลงคือ "The Challenge of Peace"
ใครแลกดอลลาร์เป็นทองไม่ได้หลังคืนนั้น รัฐบาลและธนาคารกลางต่างชาติ เพราะประชาชนอเมริกันถูกห้ามถือทองมาตั้งแต่ปี 1933 อยู่แล้ว และเพิ่งกลับมาถือได้ในวันที่ 31 ธ.ค. 1974
ทำไมระบบเบรตตันวูดส์ถึงพัง เพราะ Triffin dilemma โลกต้องการดอลลาร์ สหรัฐฯ ต้องขาดดุลเพื่อป้อนดอลลาร์ออกไป จนดอลลาร์ในมือต่างชาติมีมากกว่าทองของสหรัฐฯ บวกกับค่าใช้จ่ายสงครามเวียดนามและ Great Society และแรงซื้อในตลาดทองลอนดอนที่ทำให้ London Gold Pool ล่มในปี 1968
ทองขึ้นจาก 35 เป็น 850 ดอลลาร์ใช้เวลานานแค่ไหน จากการปิดหน้าต่างทอง 15 ส.ค. 1971 ถึงราคา 850 ดอลลาร์ที่ลอนดอน 21 ม.ค. 1980 ราวแปดปีครึ่ง ขึ้นราว 24 เท่า (คำนวณ 850/35) ขณะที่ดัชนีราคาผู้บริโภคเฉลี่ยรายปีเพิ่มราว 2 เท่า
ตอนหน้า
ปี 1980 ทองวิ่งไป 850 แต่หลังจากนั้นคือขาลงยาวเกือบยี่สิบปี ตอนหน้า "ขายทิ้ง ซื้อคืน 1999 → 2025" เราจะดูว่าอังกฤษเทขายทองสำรองตรงก้นเหวปี 1999 ได้ยังไง แล้วทำไมธนาคารกลางทั่วโลกถึงวิ่งกลับมาซื้อคืนในอีกหลายปีต่อมา ใครถือของ คนนั้นคุมเกม — แต่ใครปล่อยของผิดจังหวะ ก็ต้องตามซื้อคืนแพงกว่าเดิม
แหล่งอ้างอิง
- Nixon Ends Convertibility of US Dollars to Gold and Announces Wage/Price Controls — Federal Reserve History
- The Great Inflation — Federal Reserve History
- Anti-Inflation Measures (Volcker, Oct 1979) — Federal Reserve History
- Gold Reserve Act of 1934 (ownership restored 1974) — Federal Reserve History
- Nixon and the End of the Bretton Woods System, 1971–1973 — U.S. Department of State, Office of the Historian
- Address to the Nation Outlining a New Economic Policy: "The Challenge of Peace" — The American Presidency Project (UCSB)
- Economic Report of the President 1972, Chapter 5 — FRASER, St. Louis Fed
- Executive Order 11825 — U.S. National Archives
- House Report 112-47 ("In God We Trust" history) — U.S. Government Publishing Office
- BEP history fact sheet — Bureau of Engraving and Printing
- What is the gold record? — Numismatic News
- CPI-U annual averages — US Inflation Calculator (BLS data)
- Smithsonian Agreement — Wikipedia (ใช้เฉพาะข้อมูลระดับแหล่งรอง)
ภาพทั้งหมด: Wikimedia Commons, Public domain (งานของรัฐบาลสหรัฐฯ / หอจดหมายเหตุสหรัฐฯ) — รายละเอียดใน archive/ep02/CREDITS.md · ภาพธนบัตรใช้เพื่อการศึกษา ตอนขึ้นเว็บให้แสดงขนาดเล็ก ไม่เท่าของจริง
เนื้อหาเพื่อการศึกษา ไม่ใช่คำแนะนำลงทุน